Winstbepaling

Let op: 

Op dit scherm worden de winstbepaling en de kapitaalsvergelijking getoond. Je kunt de meeste velden niet aanpassen. Alleen als je een M-biljet invult worden extra velden getoond die je wel kunt invullen.

Kleinschaligheidsinvesteringsaftrek

De kleinschaligheidsinvesteringsaftrek geldt voor investeringen in bedrijfsmiddelen waarbij het investeringsbedrag ligt tussen € 2.601 en € 353.973 (2023). Als de bedrijfsmiddelen binnen een termijn van 5 jaar worden vervreemd of van bestemming veranderen (bv. van eigen gebruik naar verhuur) dan moet er desinvesteringsaftrek plaatsvinden. De drempel voor desinvesteringsbijtelling bedraagt € 2.601. Het percentage van de desinvesteringsbijtelling is gelijk aan het percentage van de eerder genoten investeringsaftrek.

Er wordt geen investeringsaftrek verleend over investeringen in onder andere woonhuizen, verhuurde goederen en onroerende zaken, personenauto's, goodwill, concessies en vergunningen.

Het is niet mogelijk om voor hetzelfde bedrijfsmiddel energie-investeringsaftrek én milieu-investeringsaftrek tegelijk te krijgen. Wel kan, afhankelijk van het investeringsbedrag de kleinschaligheidsinvesteringsaftrek van toepassing zijn.

Let op:

Door het afronden naar boven van de berekende kleinschaligheidsaftrek per investering kan het totaal van de specificatie investeringsaftrek te hoog zijn.


Tabel voor de kleinschaligheidsinvesteringsaftrek

Kleinschaligheidsinvesteringsaftrek 2023

Bij jaarinvesteringen van meer dan

maar niet meer dan

bedraagt de aftrek

-

€ 2.600

0%

€ 2.601

€ 63.716

28% van het investeringsbedrag

€ 63.717

€ 117.991

€ 17.841

€ 117.992

€ 353.973

€ 17.841 verminderd met 7,56% van het deel van het investeringsbedrag boven de € 117.991

meer dan € 353.973

-

0%

Meer informatie:

  • Samentelbepaling

    Berekening kleinschaligheidsinvesteringsaftrek bij samenwerkingsverbanden

    De berekening van de Kleinschaligheidsinvesteringsaftek (KIA) is in het geval van samenwerkingsverbanden en buitenvennootschappelijk vermogen gewijzigd op basis van de uitspraak Hoge Raad nr. 18/00135.

    De Hoge Raad heeft op 24 mei 2019 arrest gewezen over de wijze waarop de samentelbepaling van artikel 3.41, derde lid, Wet IB 2001 moet worden toegepast bij een ondernemer die naast investeringen in het samenwerkingsverband ook buitenvennootschappelijk heeft geïnvesteerd.

    Op 1 mei 2020 heeft de Hoge Raad nieuwe arresten gewezen voor zaken waarin er naast investeringen in het samenwerkingsverband niet buitenvennootschappelijk werd geïnvesteerd. In die laatste arresten formuleert de Hoge Raad algemene regels die voor alle situaties duidelijkheid geven over de uitleg van de samentelbepaling.

    De algemene regels gelden dus zowel voor firmanten die wel, als voor firmanten die niet buitenvennootschappelijk hebben geïnvesteerd.

    Let op:

    Samentelbepaling Percentage deelneming invullen:

    Als je de specificatie 'Verhoging investeringsbedrag vanwege samentelbepaling' invult moet je ook het percentage deelneming opgeven.

    Dus: voor hoeveel procent neemt de belastingplichtige deel in de investering. Dit is standaard in deze specificatie 100%, maar dit kan ook lager zijn, afhankelijk van wat de vennoten met elkaar hebben afgesproken.

    Het is cruciaal dat je dit percentage deelneming goed invult, anders gaat de berekening van de uiteindelijke KIA fout.

    Stel dat de 60% in een investering van € 100.000 aan de ondernemer toekomt dan moet je dus in de onderneming van het buitenvennootschappelijk vermogen, in de specificatie 'Verhoging investeringsbedrag vanwege samentelbepaling', een percentage invullen van 60%.

    In deze onderneming is het vermogen van het samenwerkingsverband namelijk 'buitenvennootschappelijk', en daar heeft de ondernemer 60% aandeel in (dat staat ook al in deze zin: "Bij het buitenvennootschappelijk vermogen moet de specificatie ook gevuld worden, maar dan met de totale hoogte aan investeringen in het samenwerkingsverband.").

    Toepassing van de samentelbepaling vanaf 2021

    Nieuwe berekeningsmethodiek

    Met ingang van 1 januari 2021 is de berekening van de kleinschaligheidsinvesteringsaftrek (KIA) bij samenwerkingsverbanden gewijzigd ten opzichte van de berekening in 2020. De wijziging heeft betrekking op artikel 3.41 lid 3 Wet IB 2001.

    De nieuwe berekening verloopt in de volgende stappen:

    1. Bereken eerst het totaal van:
      1. de investeringen van de belastingplichtige in het samenwerkingsverband;
      2. de buitenvennootschappelijke investeringen van de belastingplichtige voor het samenwerkingsverband.
    2. Tel bij de uitkomst van stap 1, de investeringen in het samenwerkingsverband van alle andere vennoten op.
    3. Bereken op basis van de uitkomst van stap 2 en de KIA-tabel van artikel 3.41 lid 2 Wet IB 2001, de totale KIA van de gehele onderneming.
    4. Bereken: uitkomst stap 1 / uitkomst stap 2 * uitkomst stap 3. De uitkomst van deze som wordt rekenkundig afgerond op een hele bedrag en stelt voor: het aan de belastingplichtige toe te rekenen deel van de totale KIA, overeenkomstig artikel 3.41 lid 3 wet IB 2001.

      Voorbeeld (cijfers over 2022)

      Stel, de vennoten A en B voeren samenwerkingsverband Y (ieder 50%). De totale investeringen van A en B in Y bedragen € 40.000, gesplitst in één investering van € 15.000 en één investering van € 25.000. Beide investeringen zijn gedaan op 31-05-2022. Daarnaast investeert A op 31-05-2022 voor € 60.000 buitenvennootschappelijk (100%). Deze investeringen zijn ten behoeve van het samenwerkingsverband Y gedaan. Alle investeringen in dit voorbeeld zijn direct in gebruik genomen.

      Om te bepalen op hoeveel KIA de vennoten A en B afzonderlijk in hun aangifte IB over 2022 kunnen claimen, volgen we de hiervoor beschreven stappen:

      Vennoot A
      Voor vennoot A geldt het volgende:

      1. Totale investeringen vennoot A + zijn buitenvennootschappelijke investeringen: 50% x € 40.000 + € 60.000 = € 80.000.

      2. Uitkomst van stap 1 + de investeringen van vennoot B geeft: € 80.000 + 50% x € 40.000 = € 100.000.

      3. De totale KIA op basis van de totale investeringen van stap 2 bedraagt: € 16.784

      4. Aan vennoot A toe rekenen KIA in de aangifte: € 80.000 / € 100.000 x € 16.784 = € 13.427.

      In de aangifte IB 2022 van vennoot A wordt dit uitgewerkt in twee ondernemingen: één onderneming van het samenwerkingsverband en één onderneming met het buitenvennootschappelijke vermogen.

      Samenwerkingsverband

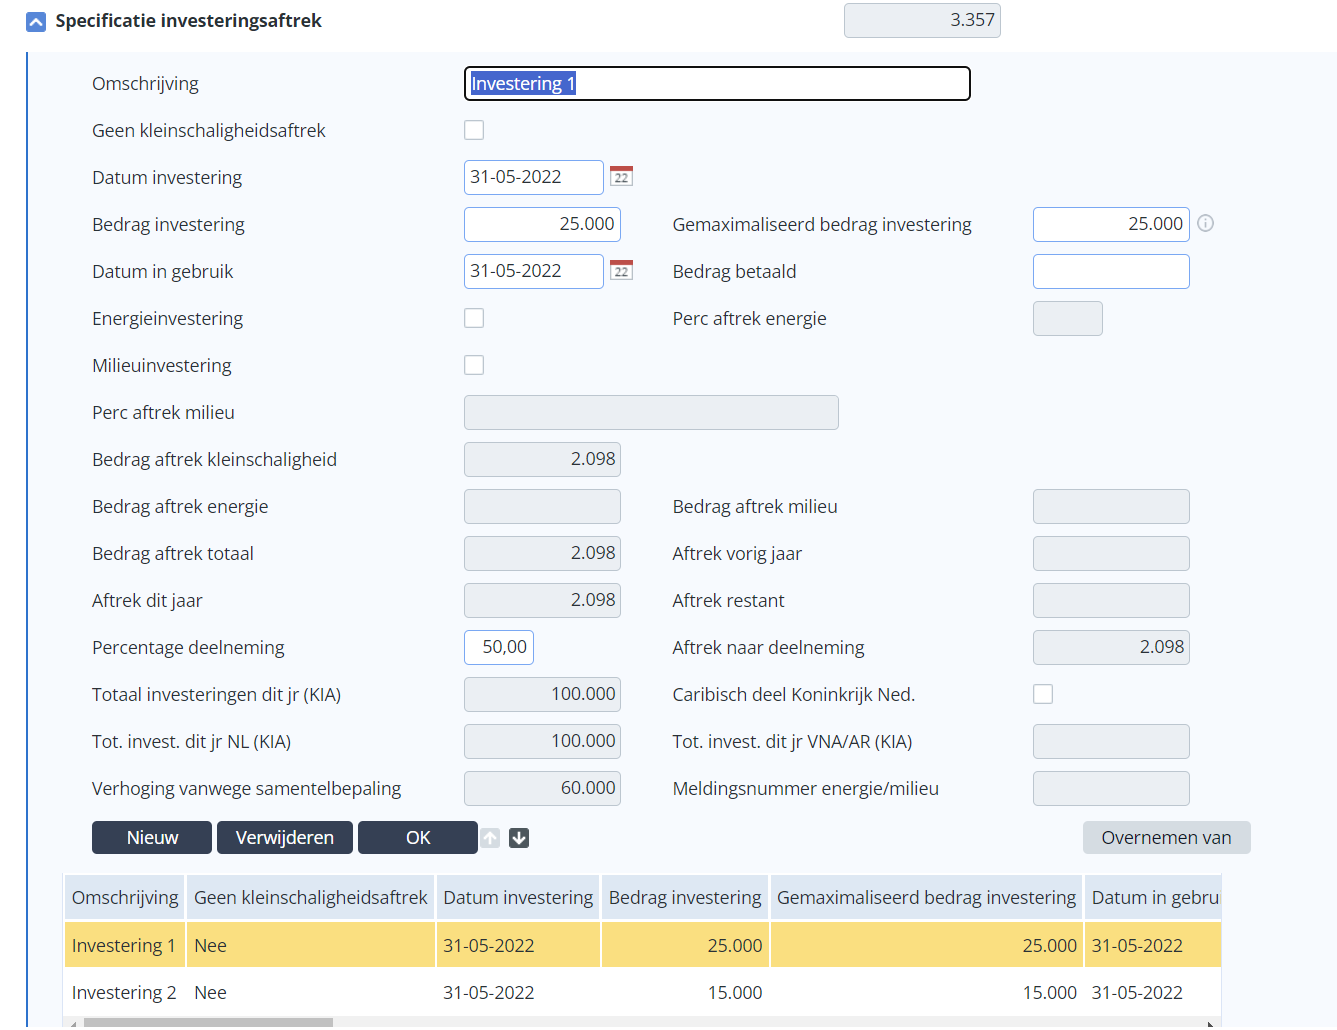
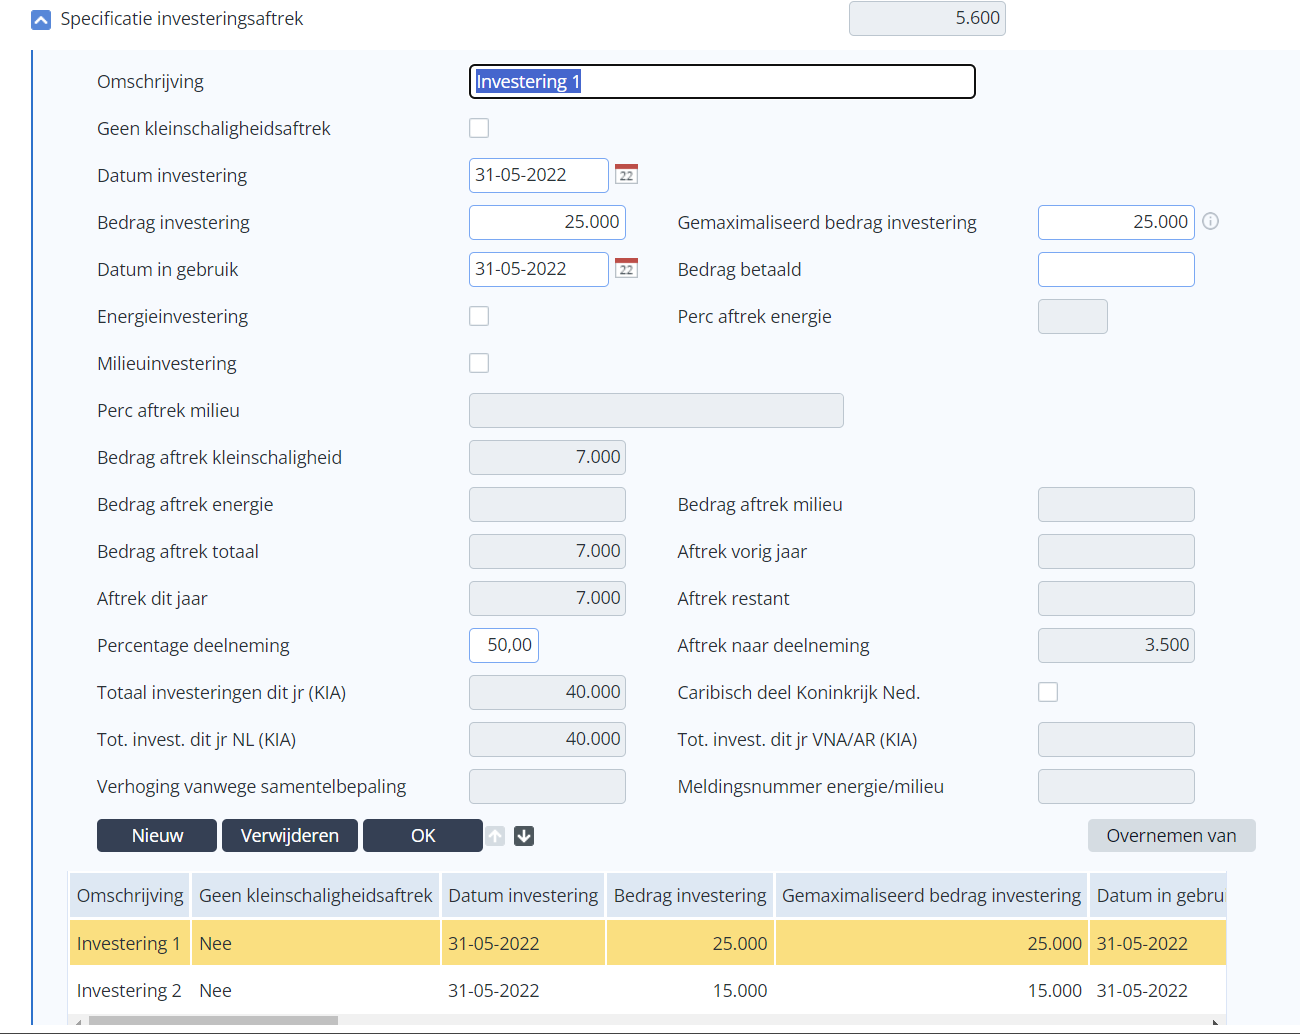
      In de specificatie investeringsaftrek van het samenwerkingsverband worden de twee investeringen van € 25.000 en € 15.000 ingevoerd. Let op: in het veld Percentage deelneming staat 50%; dit is het aandeel van de vennoot in de betreffende investering.

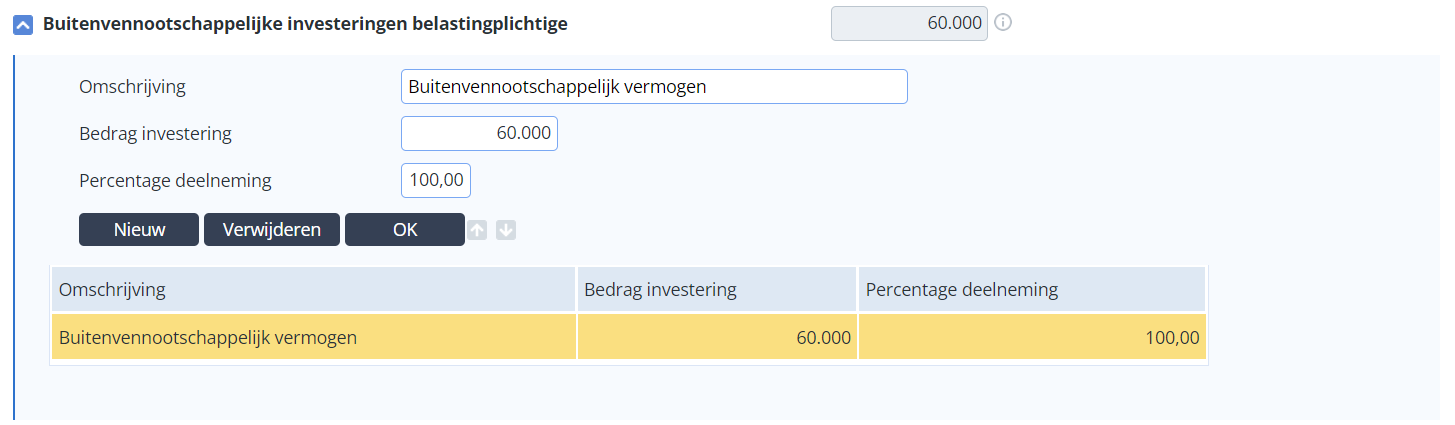
      Vervolgens wordt in de specificatie Buitenvennootschappelijke investeringen belastingplichtige het totale buitenvennootschappelijke vermogen opgegeven dat ten behoeve van het samenwerkingsverband is geïnvesteerd. Dit bedraagt € 60.000, waarbij de investering volledig toekomt aan vennoot A (dus 100%):

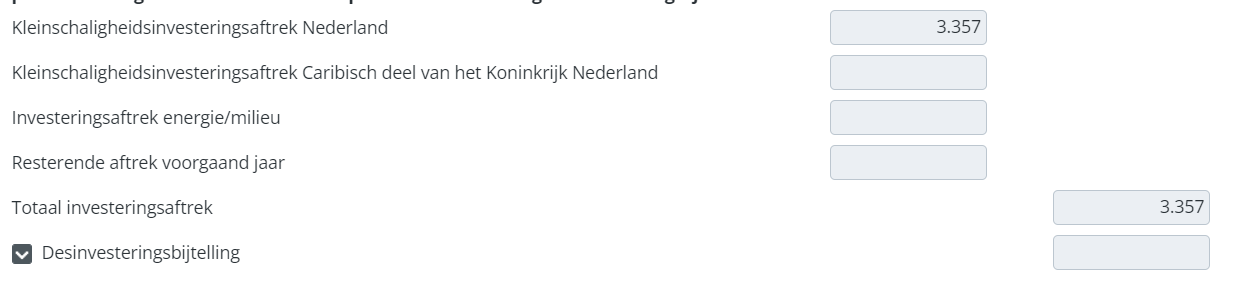
      Vervolgens zie je in het veld Kleinschaligheidsinvesteringsaftrek Nederland een totale aftrek van € 3.357 terug. Dit wordt verklaard door het aandeel van vennoot A in de totale investeringen van het samenwerkingsverband, gedeeld door de totale investeringen die door vennoot A zijn gedaan (zowel vennootschappelijk als buitenvennootschappelijk) en vermenigvuldigd met de voor vennoot A totaal berekende investeringsaftrek van € 13.427: {50% x (€ 25.000 + € 15.000)} / € 80.000 x € 13.427 = € 3.357.

    Persoonlijke onderneming (buitenvennootschappelijk vermogen)

    In de persoonlijke onderneming (met het buitenvennootschappelijke vermogen van € 60.000) is de dropdown Onderneming waarin buitenvennootschappelijk geïnvesteerd is gevuld met het samenwerkingsverband Y:

    De specificatie Buitenvennootschappelijke investeringen belastingplichtige is hier leeg en niet invulbaar, aangezien deze specificatie al bij het samenwerkingsverband is ingevuld.

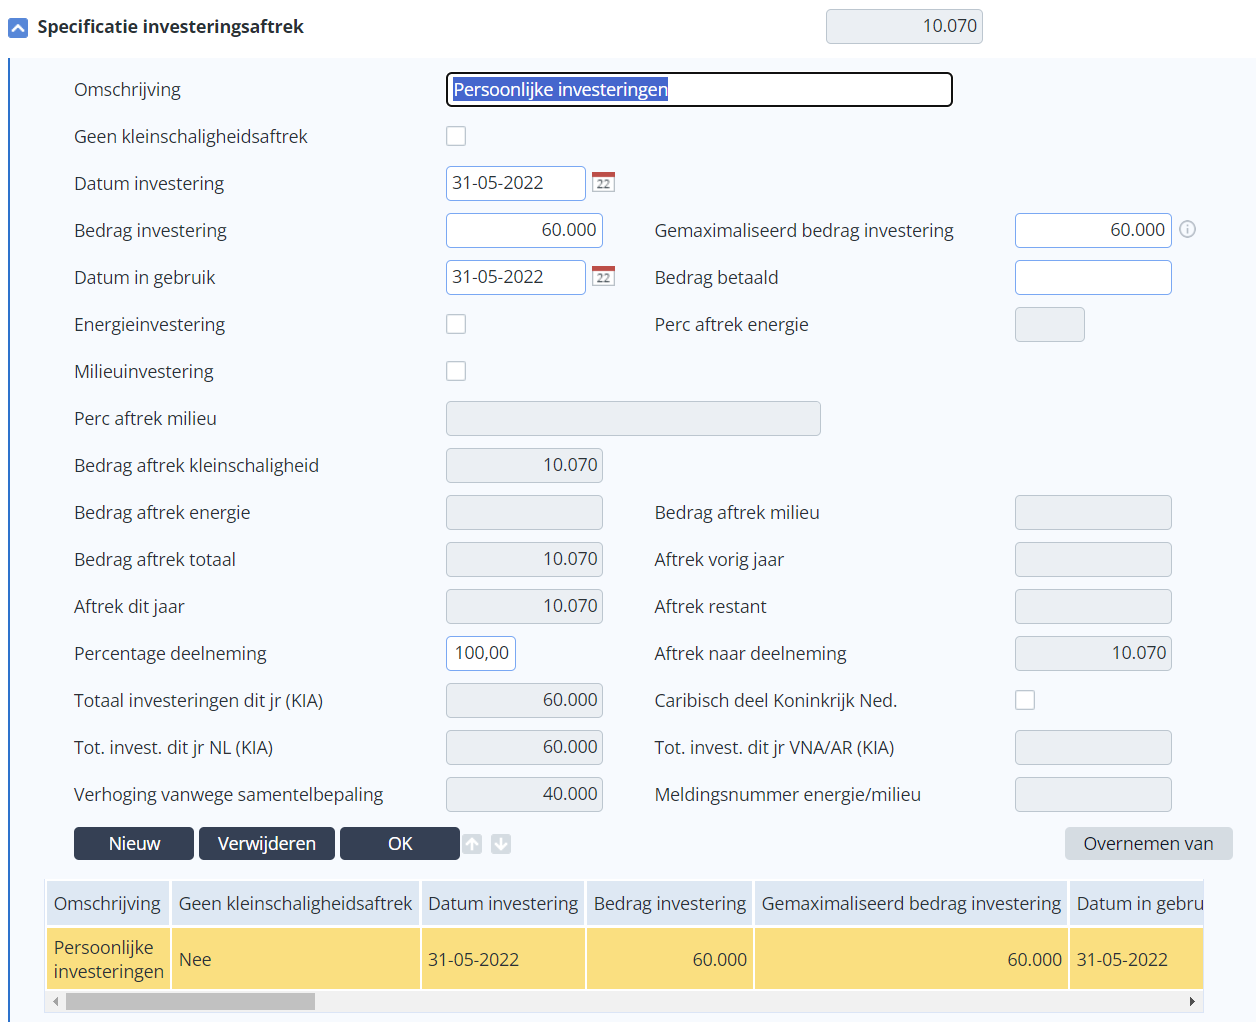
    Vervolgens wordt de specificatie investeringsaftrek ingevuld met de investering van € 60.000. De totale KIA daarover, toegerekend aan vennoot A, is € 60.000 / € 80.000 x € 13.427 = € 10.070:

    Scherm: Winstbepaling

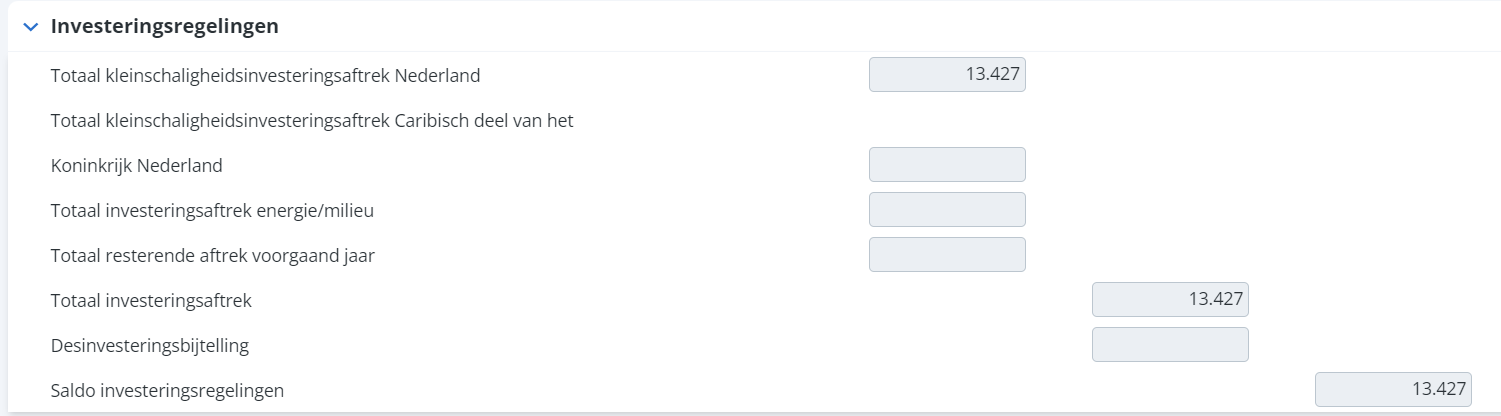
    Zodoende bedraagt de totale kleinschaligheidsinvesteringsaftrek € 3.357 + € 10.070 = € 13.427. Dit zie je op het scherm Winstbepaling in de aangifte van vennoot A terugkomen, onder het kopje Investeringsregelingen:

    Vennoot B
    Voor vennoot B geldt het volgende:

    1. Totale investeringen vennoot B + zijn buitenvennootschappelijke investeringen: 50% x € 40.000 + € 0 = € 20.000. Vennoot B investeert niet buitenvennootschappelijk ten behoeve van het samenwerkingsverband!

    2. Uitkomst van stap 1 + de investeringen van vennoot A geeft: € 20.000 + 50% x € 40.000 = € 40.000.

    3. De totale KIA op basis van de totale investeringen van stap 2 bedraagt: 28% x € 40.000 = € 11.200.

    4. Aan vennoot B toe rekenen KIA in de aangifte: € 20.000 / € 40.000 x € 11.200 = € 5.600.

    In de aangifte IB 2022 van vennoot A wordt dit uitgewerkt in twee ondernemingen: één onderneming van het samenwerkingsverband en één onderneming met het buitenvennootschappelijke vermogen.

    Samenwerkingsverband

    In de specificatie investeringsaftrek van het samenwerkingsverband worden de twee investeringen van € 25.000 en € 15.000 ingevoerd. Let op: in het veld Percentage deelneming staat 50%; dit is het aandeel van de vennoot in de betreffende investering.

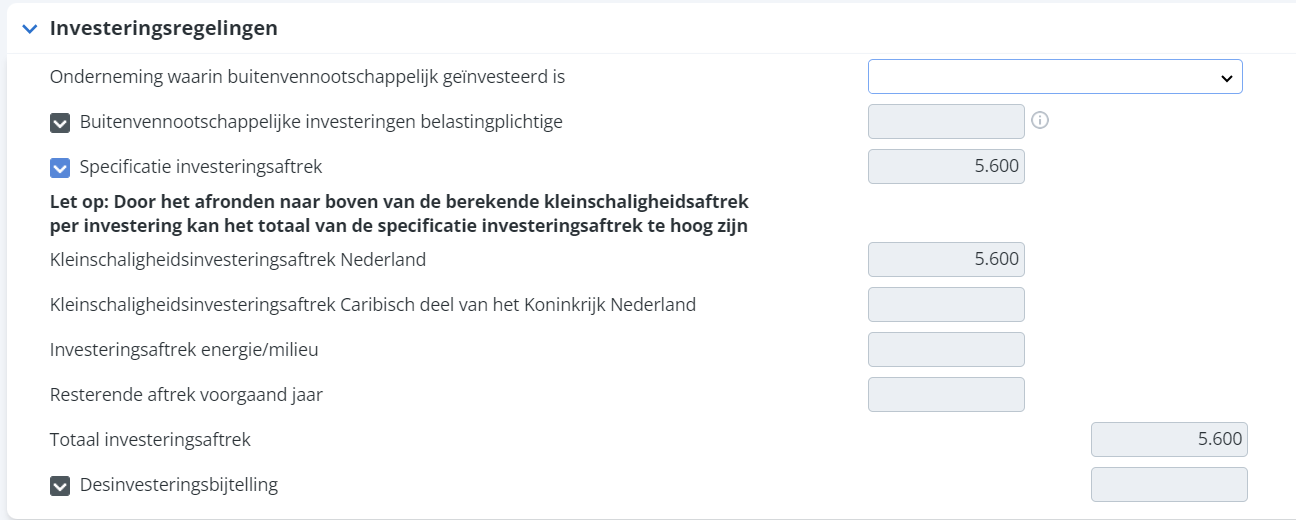
    De specificatie Buitenvennootschappelijke investeringen belastingplichtige bij vennoot B is leeg, aangezien deze vennoot geen buitenvennootschappelijke investeringen heeft gedaan. Ook heeft vennoot B maar één onderneming in de aangifte; dit is de onderneming van het samenwerkingsverband.

    Vervolgens zie je in het veld Kleinschaligheidsinvesteringsaftrek Nederland een totale aftrek van € 5.600 terug. Dit wordt verklaard door het aandeel van vennoot B in de totale investeringen van het samenwerkingsverband, gedeeld door de totale investeringen die door vennoot B zijn gedaan (zowel vennootschappelijk als buitenvennootschappelijk) en vermenigvuldigd met de voor vennoot B totaal berekende investeringsaftrek van € 5.600: {50% x (€ 25.000 + € 15.000)} / € 20.000 x € 5.600 = € 5.600.

    Scherm: Winstbepaling

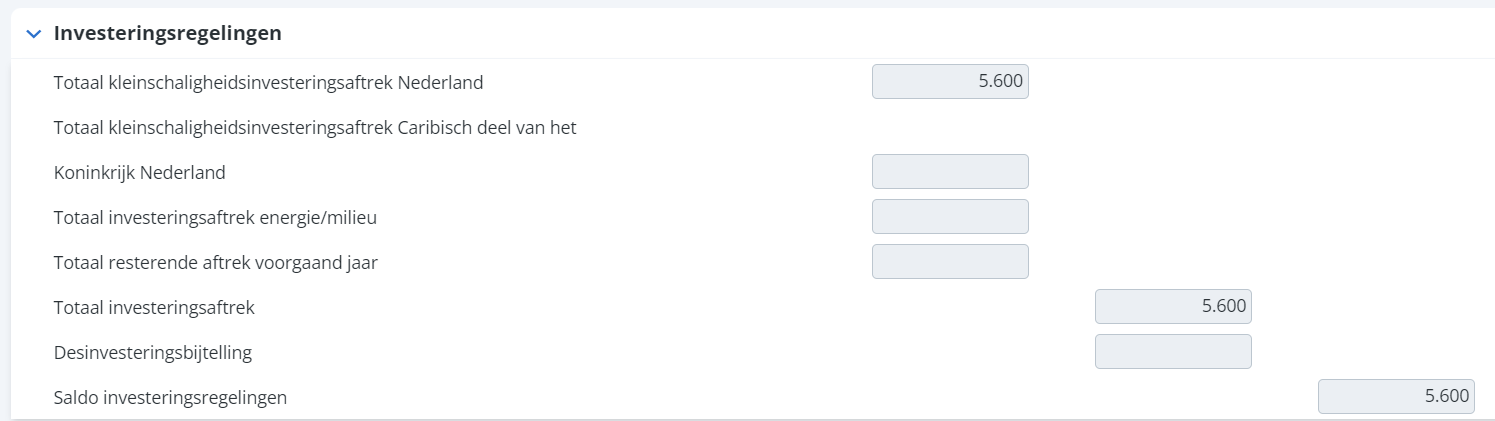
    Zodoende bedraagt de totale kleinschaligheidsinvesteringsaftrek € 5.600. Dit zie je op het scherm Winstbepaling in de aangifte van vennoot B terugkomen, onder het kopje Investeringsregelingen:

    Toepassing van de samentelbepaling t/m 2020 o.g.v. arresten HR

    Op basis van de arresten van 1 mei 2020 moet de samentelbepaling als volgt worden toegepast:

    1. Bepaal het investeringsbedrag van belastingplichtige alleen, zijnde zijn aandeel in de investeringen van het samenwerkingsverband, vermeerderd met zijn eventuele buitenvennootschappelijke investeringen (Bedrag A)
    2. Tel hierbij op de niet buitenvennootschappelijke investeringen van de andere leden van het samenwerkingsverband (samengeteld: Bedrag B)
    3. Beoordeel of de bedragen A en B binnen dezelfde bandbreedte van één van de vijf rijen uit de KIA-tabel van het betreffende jaar vallen.

    Als de bedragen niet binnen dezelfde bandbreedte vallen

    Als de bedragen A en B niet binnen dezelfde bandbreedte van een rij uit de KIA-tabel vallen dan wordt de KIA als volgt bepaald:

    • Bereken het bedrag van de KIA over het investeringsbedrag B en vermenigvuldig dit met: Bedrag A/Bedrag B. De uitkomst is het in aanmerking te nemen bedrag aan KIA.
    • Als de investering nog niet in gebruik is genomen moet rekening worden gehouden met artikel 3.44 Wet IB 2001 (maximaal het betaalde bedrag).

      Voorbeeld (cijfers 2022):

      Een ondernemer investeert in 2022 samen met zijn medevennoot voor € 90.000 in een v.o.f. De investering komt beiden voor 50% toe. De ondernemer investeert daarnaast buitenvennootschappelijk voor € 10.000.

      1. Bedrag A is ( (0,5 x € 90.000) + € 10.000) = € 55.000

      2. Bedrag B is (€ 55.000 + € 45.000) = € 100.000

      3. De bedragen vallen in 2022 niet binnen dezelfde bandbreedte van een rij in de KIA-tabel. De KIA over bedrag B (€ 100.000) bedraagt € 16.784.
      Dit bedrag vermenigvuldigen we met € 55.000 / € 100.000, (bedrag A/bedrag B). De uitkomst is € 9.232 Dit is het in aanmerking te nemen KIA-bedrag voor deze ondernemer.

      Voor de andere vennoot geldt dat bedragen A en B eveneens niet binnen dezelfde bandbreedte vallen.

      Zijn KIA bedraagt € 45.000 / € 90.000 van € 16.784, ofwel € 8.392.

    Indien wel binnen dezelfde bandbreedte

    Als de bedragen A en B binnen dezelfde bandbreedte van een rij in de KIA-tabel vallen dan wordt de KIA van belastingplichtige als volgt bepaald:

    • Bij de eerste rij bedraagt de KIA € 0
    • Bij de tweede rij bedraagt de KIA 28% van de eigen investeringen
    • Bij de derde rij bedraagt de KIA het vaste bedrag € 16.784 uit de tabel
    • Bij de vierde rij bedraagt de KIA het percentage van de eigen investeringen dat wordt gevonden door te bepalen hoeveel procent het uit toepassing van de vierde rij gevonden bedrag (berekend over de totale investeringen) is van de totale investeringen. Pas dat percentage toe op de eigen investeringen van belastingplichtige.
    • Bij de vijfde rij bedraagt de KIA € 0
    • Als de investering nog niet in gebruik is genomen moet rekening worden gehouden met artikel 3.44 Wet IB 2001 (maximaal het betaalde bedrag).

      Voorbeeld (cijfers 2021):

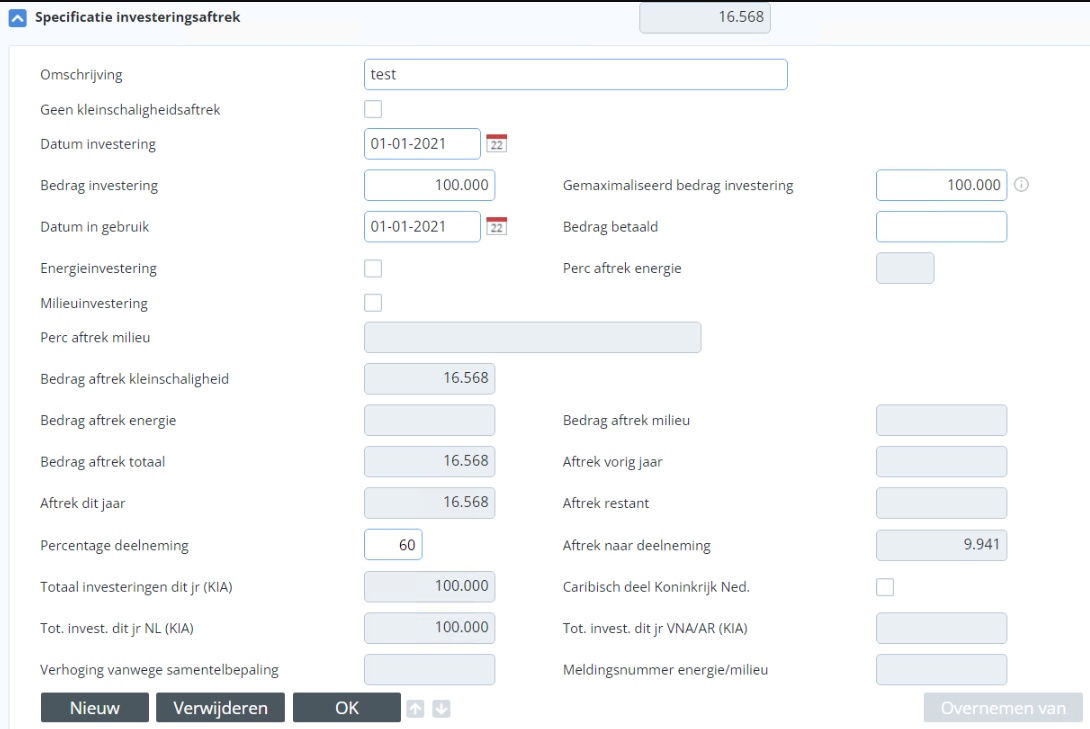
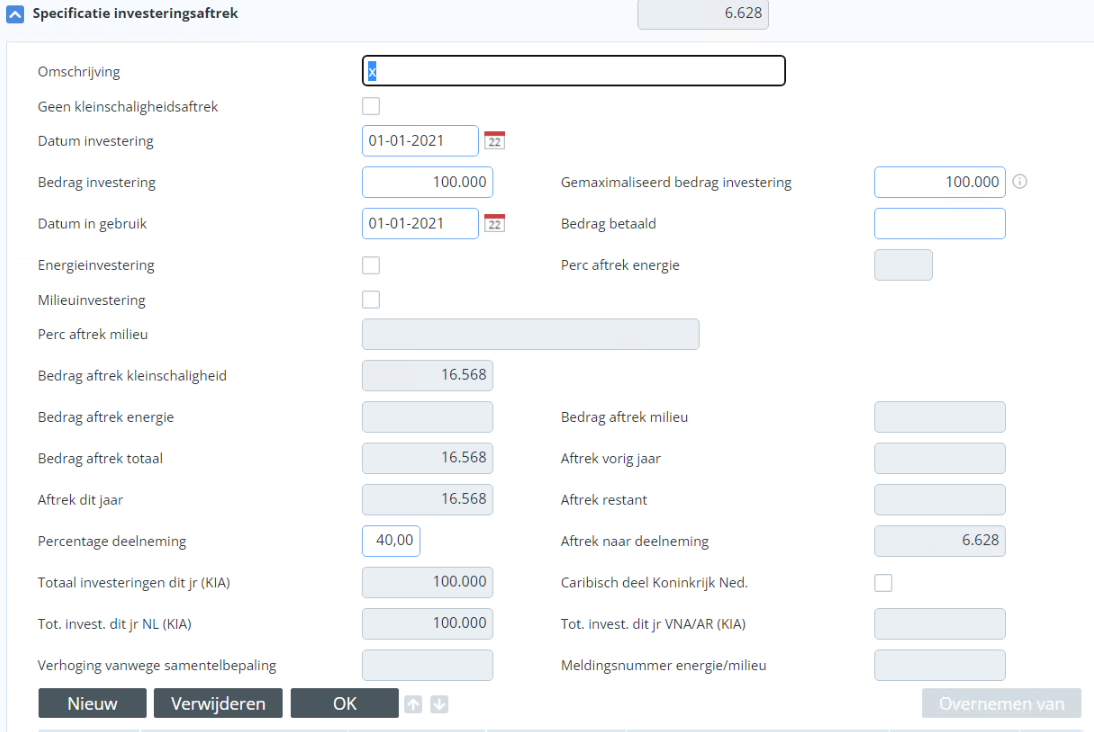
      Een ondernemer investeert in 2021 samen met zijn medevennoot voor € 100.000 in een v.o.f. De investering komt de ondernemer voor 60% toe. De ondernemer investeert daarnaast niet buitenvennootschappelijk.

      Bedrag investering: €100.000,-

      Voor onderneming A vul je een percentage deelneming van 60%. Het bedrag aftrek na deelneming is dan € 9.941,-

      Voor onderneming B vul je een percentage deelneming van 40%. Het bedrag aftrek na deelneming is dan € 6.628,-

    Als sprake is van een vennoot in een samenwerkingsverband die ook geïnvesteerd heeft in buitenvennootschappelijk vermogen, dan moet voor deze vennoot de specificatie ‘Verhoging investeringsbedrag vanwege samentelbepaling' bij het samenwerkingsverband gevuld worden met de totale hoogte aan investeringen in het buitenvennootschappelijk vermogen. Bij het buitenvennootschappelijk vermogen moet de specificatie ook gevuld worden, maar dan met de totale hoogte aan investeringen in het samenwerkingsverband.

    Dit doen wij niet automatisch omdat een aangifte meerdere ondernemingen kan hebben en dan niet te bepalen is welk samenwerkingsverband bij welk buitenvennootschappelijk vermogen hoort.

Energie-investeringsaftrek

De energie-investeringsaftrek geldt voor investeringen in energiebesparende bedrijfsmiddelen. Elk jaar wordt een lijst opgesteld van de bedrijfsmiddelen die voor aftrek in aanmerking komen. Klik hier voor de energielijst van RVO.

Tabel voor energie-investeringsaftrek

Energie-investeringsaftrek 2023

Bij investeringen van:

meer dan

maar niet meer dan

bedraagt de aftrek

-
€ 2.501

€ 2.500
€ 136.000.000

0 %
45,5 %

Om in aanmerking te komen voor de aftrek is een verklaring van het Ministerie van Economische Zaken nodig. Investeringen voor een samenwerkingsverband worden voor het hele samenwerkingsverband bij elkaar geteld. De energie-aftrek kan samenlopen met de kleinschaligheidsinvesteringsaftrek.

Milieu-investeringsaftrek 2023

Het bedrag aan milieu-investeringen minimaal € 2.500 zijn.

Het is niet mogelijk om een bedrag investering op te geven van 75%, omdat dit een onjuiste kleinschaligheidsaftrek tot gevolg heeft (hier wordt nog wel uitgegaan van 100%).

Milieu-investering

Milieu-investeringsaftrek

Categorie I

45%

Categorie II

36%

Categorie III

27%

Voorbeeld: 

Bedrag investering: € 100.000,-

Percentage aftrek milieu: 36%

Percentage deelname: 100%

De berekening is: (100.000 * 0.75) * 0.36 = € 27.000,- (Bedrag aftrek milieu).

Klik hier om de milieulijst te downloaden.

De Belastingdienst maakt onderscheid tussen de volgende totalen:

  • Totaal Energie-investeringsaftrek en Milieu-investeringsaftrek
  • Totaal Kleinschaligheidsinvesteringsaftrek NL
  • Totaal Kleinschaligheidsinvesteringsaftrek Ned Ant/Aruba
  • Totaal voorgaand jaar

Je hoeft alleen investeringsspecificaties aan te  leveren als er sprake is van Energie-investeringsaftrek of Milieu-investeringsaftrek.

Voor de Belastingdienst maakt het niet meer uit welke investering voor welke onderneming geldt.

VAMIL opgeven

De VAMIL geef je op bij de Willekeurige afschrijving. Als je een investering hebt, waar zowel MIA als VAMIL op verkregen is, moet je dus de investeringsaftrek én de willekeurige afschrijving opgeven.

Zie ook:

  • Milieu-investeringsaftrek (MIA)/Willekeurige afschrijving milieu-investeringen (VAMIL)

Kostenegalisatiereserve

Voorzieningen mogen uitsluitend worden gevormd door uitgaven waarvoor de onderneming juridisch of anderszins verplicht is. Belangrijke voorzieningen die in aanmerking kunnen komen voor fiscale reservering zijn voorzieningen voor de kosten in verband met het saneren van de bodem en het verwijderen van asbest. Voorwaarde is wel dat de kosten te zijner tijd ook daadwerkelijk gemaakt moeten worden.

Herinvesteringsreserve

Het is mogelijk om de belastingheffing over de boekwinst, die bij vervreemding van een bedrijfsmiddel wordt behaald, uit te stellen. Voor de gemaakte boekwinst kan een herinvesteringsreserve worden gevormd die als eerste afschrijving wordt gebruikt bij aanschaf van een ander bedrijfsmiddel. De vervangende investering moet binnen 3 jaar plaatsvinden. De reserve mag aangewend worden voor alle bedrijfsmiddelen. De eis voor bedrijfseconomische vergelijkbaarheid bestaat uitsluitend voor bedrijfsmiddelen met een afschrijvingstermijn van 10 jaar of meer en voor bedrijfsmiddelen waarop niet wordt afgeschreven.

Voorbeeld Saldo fiscale winst (volgens vermogensvergelijking) en Saldo fiscale winst (volgens winstberekening)

Een van de kenmerken van de (elektronische) winstaangifte is de methode van winstberekening via kapitaalsvergelijking. Hierbij wordt de vermogensgroei in de onderneming bepaald door begin- en eindvermogen uit de balans met elkaar te vergelijken en door correctie met onttrekkingen en stortingen de Winst uit onderneming berekend. Dit bedrag moet gelijk zijn aan de Winst uit onderneming die berekend wordt vanuit de resultatenrekening (ook wel Winst- en verliesrekening genoemd). Balans en Resultatenrekening samen heten Jaarstukken. Jaarstukken maken geen deel uit van de  Aangifte. Daarom kun je voor een winstaangifte ook geen elektronische aangifte doen. Het bedrag dat het resultaat is van de Kapitaalsvergelijking c.q. Resultatenrekening wordt ook Saldo fiscale winstberekening genoemd.

Om tot de belastbare winst uit onderneming te komen, moet dit bedrag nog worden gecorrigeerd met enkele door de wet benoemde posten, zoals investeringsaftrek en ondernemersaftrek en de MKB-winstvrijstelling. Bij verliezen is dit bedrag negatief.

Voorbeeld: berekening Belastbare winst uit onderneming

Ondernemingsvermogen eind jaar       € 120.000
Onttrekkingen                                        €   45.000
Ondernemingsvermogen begin jaar     € 115.000 -/-
Stortingen                                                   €            0 -/-
Vermogensverschil                                    €   50.000

Controle met resultatenrekening

Omzet                                                        €   75.000
Kosten                                                         €   25.000 -/-
Saldo fiscale winstberekening                €   50.000

Verdere berekening

Vrijgestelde winstbestanddelen            €            0  -/-
Niet-aftrekbare kosten en lasten          €        500
Winst uit zeescheepvaart                        €            0
Investeringsregelingen                             €     1.000  -/-
Mutaties in overige fiscale reserves €            0
Tussenbedrag                                             €   49.500
Wijziging oudedagsreserve (bijv)         €     1.000 -/-
Winst uit onderneming
Voor ondernemersaftrek                         €  48.500
Ondernemersaftrek (bijv)                       €    6.000 -/-
                                                                      €  42.500
MKB-winstvrijstelling                                €    4.250 -/-
Belastbare winst uit onderneming       €  38.250

Melding lengte meldingsnummer te lang

Als je de aangifte IB te weinig ruimte is om het volledige meldingsnummer EIA en MIA in te vullen krijg je een melding.

Je mag in dit geval de eerste twee cijfers na de letter weglaten. Deze twee cijfers zijn onderdeel van de jaaraanduiding.

Voorbeeld: 

Het meldingsnummer van de investering is 'M202298744'. In de aangifte over 2023 vul je in: 'M2298744'.

Direct naar

  1. BOX 1: Werk en woning
  2. Looninkomsten
  3. Werknemersaftrek
  4. Winstbepaling
  5. Winst uit onderneming
  6. Arbeidsbeloning fiscale partner (O-biljet)
  7. Overige werkzaamheden
  8. Inkomsten uit eigen woning
  9. Periodieke uitkeringen
  10. Jaarruimte
  11. Inkomensvoorzieningen
  12. Verliesverrekening BOX 1