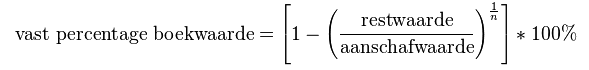Ajout d'un groupe d'actifs

Vous utilisez les groupes d'actifs pour répartir les actifs. Un groupe d'actifs contient les paramètres relatifs aux actifs liés, comme les comptes de grand livre pour la journalisation. En général, les groupes d'actifs sont reliés aux postes du bilan, comme l'Inventaire, les Machines, les Ordinateurs, etc. Vous pouvez lier une table de répartition des périodes par groupe d'actifs afin de prendre en compte l'influence des saisons sur l'amortissement.

Ces champs, que vous remplissez pour un groupe d'actifs, sont des valeurs par défaut, à l'exception de la Répartition période diff.. Lorsque vous ajoutez un actif, Profit reprendra ces valeurs, mais vous pouvez les paramétrer différemment pour chaque actif.

Attention:

Vous ne pouvez plus modifier les comptes de grand livre pour l'amortissement d'un groupe d'actifs lorsque les actifs du groupe d'actifs sont journalisés. Si vous souhaitez néanmoins modifier les paramètres d'un groupe d'actifs après avoir effectué la journalisation, vous devez d'abord annuler les écritures comptables.

Vous pouvez importer des groupes d'actifs avec Comptabilité / Gestion / Import activa en contract / Groupes actifs immobilisés.

Ajouter un groupe d'actifs :

  1. Allez vers: Comptabilité / Actifs immobilisés / Groupe actifs.
  2. Cliquez sur: Nouveau.
  3. Saisissez le libellé .
  4. Saisissez une valeur dans Arrondis. amortissement.

    La méthode d'arrondissement s'applique à toutes les périodes.

  5. Déterminez si Profit doit arrondir les amortissements et sélectionnez l'administration et le journal (mémorial variable) dans lesquels Profit doit placer les écritures comptables.
  6. Cliquez sur: Suivant.
  7. Vous pouvez à présent définir les données selon la méthode d'amortissement fiscale et/ou commerciale.
  8. Sélectionnez un valeur pour Méthode amortissement.

    Cliquez ici pour plus d'informations.

    Profit prend en charge les méthodes d'amortissement suivantes :

    • Pourcentage amortissement linéaire

      Vous amortissez chaque année un pourcentage fixe de la différence entre les coûts d'achat et la valeur résiduelle.

      Formule : amortissement par an = (valeur d'achat + coûts additionnels - valeur résiduelle) / durée d'utilisation probable

      Exemple : 

      Vous achetez une machine présentant les caractéristiques suivantes : Prix d'achat de 14 000 € , duré de 5 ans et valeur résiduelle de 2 000 €.

      A amortir : 14 000 - 2 000 = 12 000

      Amortissement par an : 12 000 / 5 = 2 400

      Amortissement par mois : 2 400 / 12 = 200

      Si vous n'utilisez un équipement que pendant une partie de l'année, vous pouvez amortir celui-ci uniquement pendant la période en question si vous le souhaitez. Imaginons que vous ayez acheté la machine le 1er octobre de l'exercice en cours, vous pouvez l'amortir sur cet exercice : 3 * 200 = 600

    • Montant amortissement linéaire

      Vous définissez un montant annuel fixe d'amortissement. Dans la dernière année d'amortissement, vous amortissez les différences éventuelles par rapport au montant total de l'amortissement.

    • Amortissement direct

      Vous amortissez entièrement l'actif pendant la première année. L'actif est enregistré dans les actifs immobilisés, le cas échéant pour une valeur résiduelle. La journalisation de l'amortissement complet a lieu pendant la première année.

    • Amortissement libre

      Vous êtes libre de déterminer la hauteur de l'amortissement annuel (uniquement pour l'amortissement fiscal). Vous pouvez ainsi influencer le résultat de l'entreprise. D'une manière générale, cette méthode d'amortissement s'applique exclusivement aux entreprises naissantes.

    • Méthode dégressive (Belgique)

      En utilisant cette méthode, vous amortissez le double du pourcentage linéaire pendant les premières années. A partir de l'année où le montant à amortir est inférieur au montant linéaire normal, vous procédez à un amortissement linéaire. Avec cette méthode, Profit tient compte du fait que dans le cas d'un amortissement dégressif, l'annuité ne dépasse pas le 40 % de la valeur d'achat. En Belgique, le montant d'amortissement ne doit pas légalement excéder 40 % de la valeur d'achat.

    • Pourcentage de la valeur comptable

      Vous amortissez chaque année un pourcentage fixe de la valeur comptable. Vous amortissez jusqu'à ce que la valeur résiduelle ou la valeur plancher de l'actif soit atteinte. Si vous créez l'actif et que vous sélectionnez cette méthode, vous devez remplir Délai amortissement et Pourcentage d'amortissement. Profit calcule automatiquement la valeur résiduelle après la saisie du délai d'amortissement et du pourcentage.

      Formule :

      Fin_Afschrijvingsmethoden vaste activa (40)

      Où n est le nombre d'années pendant lequel vous souhaitez amortir

      Exemple :  

      Vous achetez une machine présentant les caractéristiques suivantes : Prix d'achat de 10 000 € , délai d'amortissement de 5 ans et valeur résiduelle de 1 000 €.

      Le pourcentage d'amortissement est de 25 % par an (12 périodes)

      Amortissement première année : 10 000 euros * 0,25 = 2 500 euros.

      Amortissement deuxième année : (10 000 euros - 2 500 euros) * 0,25 = 1 875 euros, et ainsi de suite jusqu'à la 5e année.

      Au cours de la 5e année, le reste (- valeur résiduelle) est également amorti, selon une répartition sur 12 mois.

      Avec la méthode d'amortissement Pourcentage de la valeur comptable, il est possible de vider le délai d'amortissement, puis de remplir le pourcentage d'amortissement et la valeur résiduelle. Le nombre d'années du délai d'amortissement est ensuite calculé et la valeur résiduelle est adaptée, parce que Profit calcule des années entières pour le délai d'amortissement.

      Si les actifs sont quand même être conservés après ces délais d'amortissement, un nouveau régime d'amortissement peut ensuite être introduit pour les mêmes actifs en saisissant une valeur résiduelle inférieure.

  9. Sélectionnez un valeur pour Type actif.
  10. Saisissez une valeur dans Délai amortissement.

    Cette valeur, multipliée par le nombre de périodes contenues dans la table de périodes pour actifs immobilisés, permet de calculer le nombre de périodes sur lesquelles un actif est amorti.

    Si vous optez pour la méthode Pourcentage amortissement linéaire, Profit détermine alors automatiquement le Pourcentage d'amortissement sur la base de la formule 100 / Délai amortissement.

  11. Saisissez éventuellement une valeur dans Répartition période diff..

    Profit calcule en principe un montant d'amortissement identique pour chaque période. Vous pouvez tenir compte des influences saisonnières. Dans ce cas, reliez une table de répartition de périodes au groupe d'actifs.

    Exemple :

    Vous possédez une entreprise agricole et utilisez certaines machines (de récolte) uniquement à l'automne. Ajoutez une table de répartition de périodes avec la répartition suivante :

  • de janvier à juillet inclus : 4 % par mois
  • août et septembre : 30 % par mois
  • d'octobre à décembre inclus : 4 % par mois

    Liez cette table de répartition de périodes au groupe d'actifs 'Machines de récolte'. Lors du calcul des amortissements des actifs, que vous avez liés à ce groupe d'actifs, Profit appliquera ces pourcentages.

  1. Cliquez sur: Suivant.
  2. Sélectionnez les comptes de grand livre appropriés dans Amortissements et Vente.
  3. Cliquez sur: Terminer.

Aller directement à

  1. Configuration des actifs immobilisés
  2. Autorisation
  3. Autorisation par administration
  4. Table de périodes pour Actifs immobilisés
  5. Ajout d'un journal
  6. Ajout de comptes de grand livre
  7. Paramètres des actifs immobilisés
  8. Ajout d'un groupe d'actifs
  9. Blocage des actifs immobilisés de l'exercice