Jaarrekening
|
Inhoud |
Beschrijving
Onze jaarrekening is een Fiscale jaarrekening. In een fiscale jaarrekening wordt uitgegaan van fiscale waarderingsgrondslagen. Dit houdt in dat activa, passiva, afschrijvingen en voorzieningen worden gewaardeerd zoals de Belastingdienst dat voorschrijft. Het resultaat vóór belasting in de fiscale jaarrekening is daardoor in principe al een fiscaal resultaat.
Wij ondersteunen geen Commerciële jaarrekening, waarin de verschillen tussen commerciële en fiscale waarderingen zichtbaar gemaakt worden, bijvoorbeeld via een fiscale positie met tijdelijke en permanente verschillen zoals latente elastingverplichtingen en -vorderingen. Om deze reden staat geen regel “verschil commerciële/fiscale waardering” in de fiscale positie.
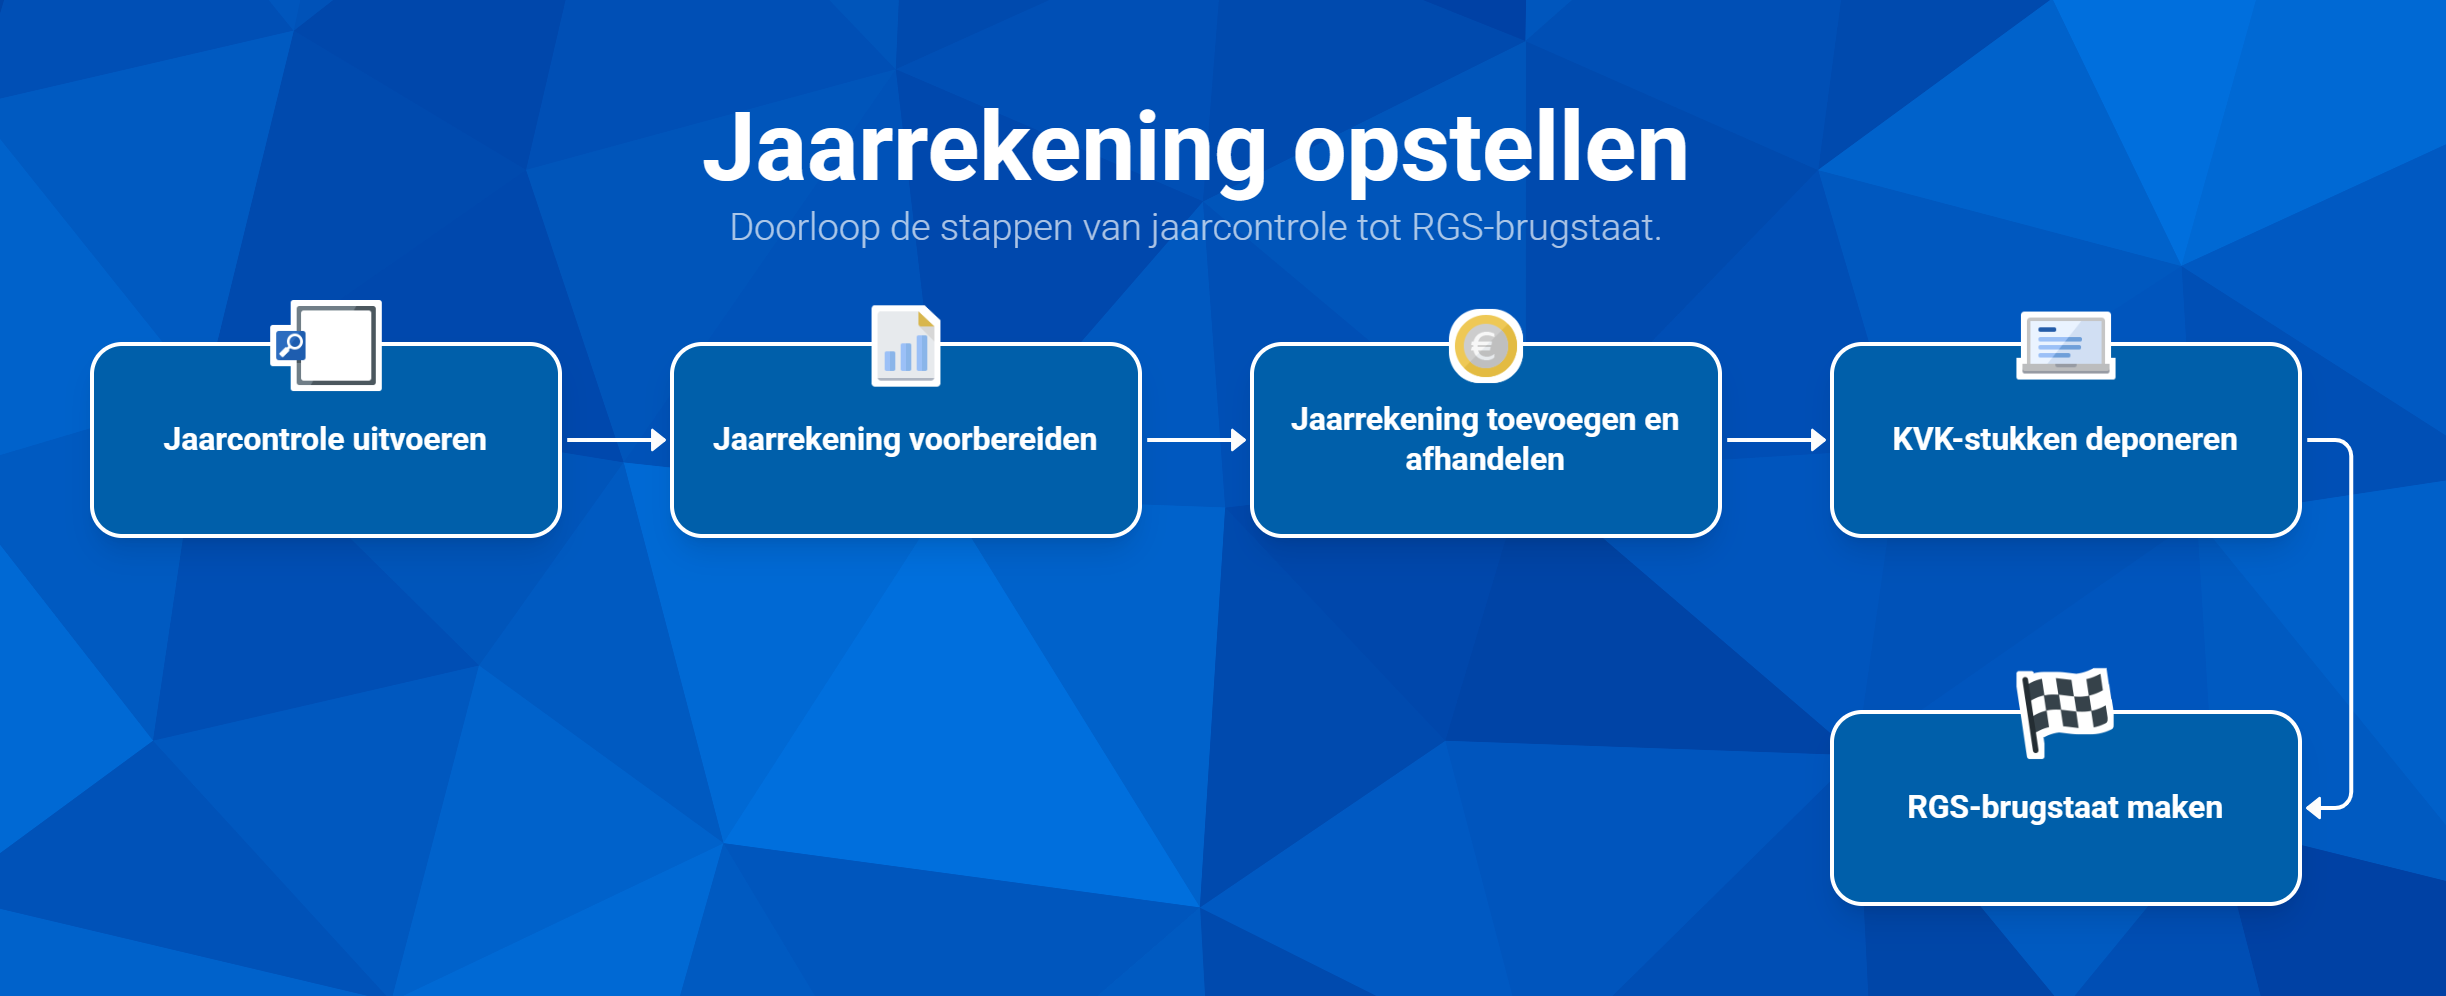
Voor iedere administratie bestaat het opstellen van een jaarrekening voor een bepaald boekjaar uit de volgende stappen.
Inrichten
Verplichte inrichting