Btw-scenario's
SB berekent in de meeste gevallen automatisch de juiste btw. Hieronder beschrijven wij aan de hand van verschillende scenario's wat wij hiervoor op de achtergrond doen en wat jij eventueel handmatig moet doen.
Voor alle processen waarbij btw wordt berekend, zoals verkoopfacturen, inkoopfacturen en memoriaalboekingen, wordt de btw en eventueel de grondslag automatisch verwerkt in de juiste btw-aangifte.
Meer informatie over hoe SB omgaat met de btw en de btw-aangifte vind je hier.
Meer informatie over de margeregeling / globalisatieregeling vind je hier.
Verkoop
 Scenario 1: Verkoop binnenland
Scenario:
Verkoop van artikelen, diensten of unieke producten binnen Nederland.
Werkwijze:
- (De)activeer artikelen en/of diensten.
- Voeg de gewenste verkoopproducten toe.
- Bepaal het btw-tarief voor deze verkoopproducten.
- Voeg de gewenste klanten toe.
Gebruik een adres in Nederland.
- Voeg een verkoopfactuur toe.
- Geef aan dat het geen Balieverkoop betreft.
- Verzend deze verkoopfactuur.
Btw-aangifte:
- De omzet en btw hoog tarief komen in sectie 1a.

- De omzet en btw laag tarief komen in sectie 1b.

Scenario 2: Verkoop binnen de EU, goederen
Scenario
Tom Aat BV, gevestigd in Nederland, verhandelt groenten en fruit en levert 10 zakken aardappels aan afnemer PietFriet BVBA in België voor de prijs van 25 euro per zak op 1 oktober. De factuur wordt op 5 oktober verzonden.
Regelgeving
Voorbeeld |
Verkoop goederen binnen EU |
|---|---|
Wie |
Tom Aat B.V. |
Waarover |
Levering van goederen (appels) |
Waar |
Binnen EU (België) |
Wanneer |
5 oktober |
Belasting |
Leveringen van goederen binnen de EU zijn ICP-transacties. |
Tarief |
Bij ICP-transacties wordt er geen btw berekend en gefactureerd. |
Af te dragen |
- |
Te vorderen |
- |
Factuurbedrag |
10 x 25,00 = 250,00 |
Btw-sectie |
3b |
Inrichting
- Verkoopfactuur
Ga met de zoekhulp (Ctrl+Spatie) naar Instellingen verkoopfactuur en vink Artikelen aan.
Voeg het gewenste artikel toe als Verkoopproduct.
Meer informatie over verkoopproducten.
Verkoopjournaalpost
Activeer eventueel eerst de functionaliteit voor Verkoopjournaalposten.
Ga met de zoekhulp (Ctrl+Spatie) naar Instellingen verkoopfactuur en vink Artikelen aan.
Verkoop je meestal artikelen? Ga met de zoekhulp (Ctrl+Spatie) naar Btw instellingen. Selecteer Artikelen bij Type omzet.
Verkoop je incidenteel artikelen? Ga met de zoekhulp (Ctrl+Spatie) naar Nieuwe verkoopjournaalpost toevoegen. Open de aanvullende velden van de regel
 (Ctrl+p). Selecteer Artikelen bij Type omzet.
- Je voegt PietFriet BVBA toe als klant met een adres binnen de EU en met het EU btw-nummer.
- SB detecteert automatisch dat er een ICP-transactie van toepassing is.
Scenario 3: Verkoop binnen de EU, diensten
De dienst is belast in het land van de klant. Je verlegt de btw naar de klant en geeft de btw aan in eigen land.
Scenario
Dierenarts Pet & Co behandelt dieren van veehouder Kalf in België. De behandeling duurt 8 uur en vindt plaats op het bedrijf van Kalf in België op 1 oktober. Het uurtarief van Pet & Co is € 125,00. Pet & Co factureert op 5 oktober de geleverde dienst.
Deze levering komt in de btw-aangifte en in de ICP-aangifte.
Regelgeving
Voorbeeld |
Verkoop diensten binnen EU |
|---|---|
Wie |
Pet & Co |
Waarover |
Levering van diensten (behandeling dieren) |
Waar |
Binnen EU (België) |
Wanneer |
5 oktober |
Belasting |
Leveringen van goederen binnen de EU zijn ICP-transacties. |
Tarief |
Bij ICP-transacties wordt er geen btw berekend en gefactureerd. |
Af te dragen |
- |
Te vorderen |
- |
Factuurbedrag |
8 x 125,00 = 1.000,00 |
Btw-sectie |
3b (verlegd) |
Opgaaf ICP |
Dit is een intracommunautaire prestatie. |
Inrichten Verkoopfactuur:
- Ga met de zoekhulp (Ctrl+Spatie) naar Instellingen verkoopfactuur.
- Vink Diensten aan.
- Voeg de gewenste diensten toe.
Inrichten Verkoopjournaalpost:
Verkoop je meestal diensten?
- Ga met de zoekhulp (Ctrl+Spatie) naar naar Instellingen btw
- Selecteer Diensten bij Type omzet.
Verkoop je incidenteel diensten?
- Ga met de zoekhulp (Ctrl+Spatie) naar Nieuwe verkoopjournaalpost toevoegen.
- Open de aanvullende velden van de regel (Ctrl+p).
- Selecteer Diensten bij Type omzet.
Klant toevoegen:
- Voeg een klant toe met een adres binnen de EU.
- Vul een btw-nummer in.
Dit is in dit scenario verplicht.
- SB detecteert automatisch dat er een ICP-transactie van toepassing is.
Let op
Is de dienst in het land van de klant vrijgesteld of valt de dienst onder het 0%-tarief?
Dan hoef je deze dienst niet op te nemen in de aangifte omzetbelasting en opgaaf intracommunautaire prestaties. Je mag op de factuur niet vermelden dat de btw is verlegd, maar in plaats daarvan geef je aan dat de dienst in het land van de klant onder een vrijstelling of het 0%-tarief valt.
Scenario 4: Verkoop buiten de EU, goederen
Scenario
Tom Aat BV, gevestigd in Nederland, verhandelt groenten en fruit en levert 5000 kilo komkommers aan afnemer Izmir in Turkije voor de prijs van € 0,10 per kilo op 1 oktober. De factuur wordt op 5 oktober verzonden.
Regelgeving
Voorbeeld |
Verkoop buiten EU |
|---|---|
Wie |
Tom Aat BV |
Waarover |
Levering van goederen (komkommers) |
Waar |
Buiten EU (Turkije) |
Wanneer |
5 oktober |
Belasting |
Op leveringen van goederen buiten de EU is 0% btw van toepassing. |
Tarief |
Bij leveringen van goederen buiten de EU wordt 0% btw berekend en gefactureerd. |
Af te dragen |
0,00 |
Te vorderen |
- |
Factuurbedrag |
5000 x 0,10 = 500,00 |
Btw-sectie |
3a |
Inrichting
- Verkoopfactuur
Ga met de zoekhulp (Ctrl+Spatie) naar Verkoopfactuur instellingen en vink Artikelen aan.
Voeg het gewenste artikel toe als verkoopproduct.
Verkoopjournaalpost
Verkoop je meestal artikelen? Ga met de zoekhulp (Ctrl+Spatie) naar Instellingen btw. Selecteer Artikelen bij Type omzet.
Verkoop je incidenteel artikelen? Ga met de zoekhulp (Ctrl+Spatie) naar Nieuwe verkoopjournaalpost toevoegen. Open de aanvullende velden van de regel
(Ctrl+p). Selecteer Artikelen bij Type omzet. - Voeg Izmir toe als klant toe met een adres buiten de EU. Een btw-nummer is buiten de EU niet verplicht.
Let op
In uitzonderlijke situaties kan het verplicht zijn om over de verkoop aan een particulier buiten de EU toch btw af te dragen.
Voeg in deze situaties de verkoopfactuur toe als Baliefactuur.
Scenario 5: Verkoop buiten de EU, diensten
Het leveren van diensten is belast in het land van je klant. De wetgeving van dat land geldt.
Scenario
Connexit BV, gevestigd in Nederland, levert een evenementen-app met volledige ondersteuning aan afnemer Hilltop Event Assistance in New York voor de prijs van € 15.000,- op 3 januari. De factuur wordt op 5 januari verzonden.
Regelgeving
Voorbeeld |
Verkoop buiten EU |
|---|---|
Wie |
Connexit BV |
Waarover |
Levering van diensten (evenementen app) |
Waar |
Buiten EU (VS) |
Wanneer |
3 januari |
Belasting |
Op leveringen van goederen buiten de EU is 0% btw van toepassing. |
Tarief |
Bij leveringen van goederen buiten de EU wordt 0% btw berekend en gefactureerd. |
Af te dragen |
0,00 |
Te vorderen |
- |
Factuurbedrag |
15.000,- |
Btw-sectie |
Niet in de btw-aangifte. |
Opgaaf ICP |
Niet in de opgaaf ICP. |
Inrichting
- Vraag de belastingdienst van het land van je klant of en hoe je aangifte moet doen.
- Activeer de functionaliteit voor diensten als dit nog niet was gedaan.
Gebruik je verkoopjournaalposten en verkoop je meestal diensten? Stel dit dan in als voorkeurwaarde.
- Voeg eventueel de dienst toe als verkoopproduct.
- Voeg Hilltop Event Assistance toe als klant.
Gebruik een adres buiten de EU.
Een btw-nummer is in dit geval niet verplicht.
Verkoopfactuur
- Voeg een verkoopfactuur toe.
- Controleer of het nultarief wordt toegepast.
Verkoopjournaalpost
- Voeg een verkoopjournaalpost toe.
- Controleer of het nultarief wordt toegepast.
- Open de aanvullende velden van de regel (Ctrl+p).
- Selecteer Diensten bij Type omzet.
Let op:
Bij bepaalde diensten is btw-vrijstelling wel en bij bepaalde diensten is btw-vrijstelling niet mogelijk. Raadpleeg de website van de Belastingdienst.
Het kan voorkomen dat een artikel bij levering binnen Nederland niet uitgesloten is van btw en bij export wel. In dat geval leg je twee artikelen vast.
Scenario:
Verkoop van artikelen, diensten of unieke producten binnen Nederland.
Werkwijze:
- (De)activeer artikelen en/of diensten.
- Voeg de gewenste verkoopproducten toe.
- Selecteer btw-tarief Nul bij deze verkoopproducten.
Lees hier op welke artikelen het nultarief mag worden toegepast.
Lees hier op welke diensten het nultarief mag worden toegepast.
- Voeg de gewenste klanten toe.
Gebruik een adres in Nederland.
- Voeg een verkoopfactuur toe.
De btw in de staart is € 0,00.
- Verzend deze verkoopfactuur.
Btw-aangifte:
- De omzet (zonder btw) komt in sectie 1e.

Scenario 7: Verkoop vrijgesteld
Scenario
Tom Aat Groothandel BV, gevestigd in Nederland, verkoopt een opslagloods aan verhuisbedrijf Snelle Jelle BV voor het bedrag van 200.000,00 euro. Dit bedrag wordt op 5 oktober gefactureerd.
Regelgeving
Voorbeeld |
Verkoop vrijgesteld |
|---|---|
Wie |
Tom Aat Groothandel BV |
Waarover |
Levering van onroerend goed (opslagloods) |
Waar |
Binnenland |
Wanneer |
5 oktober |
Belasting |
De verkoop van onroerend goed is in Nederland vrijgesteld van de btw. als het verkoop betreft van een onroerende zaak 2 jaar na ingebruikname. Klik hier voor meer informatie. Er wordt in dit voorbeeld niet gekozen voor belaste levering en maakt geen gebruik van de landbouwregeling. |
Tarief |
Er wordt geen btw berekend en gefactureerd. |
Af te dragen |
- |
Te vorderen |
- |
Factuurbedrag |
200.000,00 |
Btw-sectie |
1e |
Inrichting
- Je activeert artikelen en/of diensten in de administratie-instellingen en voegt daarna het artikel of de dienst toe als verkoopproduct. In de instellingen van het verkoopproduct geef je aan dat een afwijkende btw-regeling van toepassing is en selecteer je de regeling Vrijgestelde goederen of Vrijgestelde diensten. Deze regeling zorgt ervoor dat de omzet volledig buiten de btw-aangifte blijft.
- Je voegt Snelle Jelle BV toe als klant met een adres in Nederland en met een btw-nummer.
Scenario 8: Verkoop vrijgesteld (Kantineregeling)
Scenario:
Verkopen van eten en drinken in een kantine, die geen sportkantine is. Voor sportkantines bestaat de sportkantineregeling. De levering van eten en drinken is vrijgesteld als de opbrengst hiervan lager is dan een bepaald maximum. In 2025 was dit bedrag € 68.067 per jaar. Klik hier voor meer informatie.
Werkwijze:
- Activeer artikelen.
- Activeer Afwijkende btw-regelingen verkoopproduct.
- Voeg een artikel toe.
Bijvoorbeeld: Eten en Drinken (Kantineregeling).
- Stel Vrijgestelde artikelen in bij dit artikel.
- Voeg de gewenste klanten toe.
- Voeg een verkoopfactuur toe.
De btw in de staart is € 0,00.
- Geef aan dat het Balieverkoop betreft.
- Verzend deze verkoopfactuur.
Btw-aangifte:
- De omzet (zonder btw) komt in sectie 1e.
Scenario 9: Verkoop forfaitair (Sportkantines)
Scenario:
Verkoop van eten en drinken in een sportkantine. Voor overige kantines bestaat de kantineregeling.
Werkwijze:
- Activeer artikelen.
- Activeer de regeling voor Vrijgestelde goederen.
- Voeg een artikel toe.
Bijvoorbeeld: Eten en Drinken (Sportkantineregeling).
- Selecteer Forfaitair tarief in bij dit artikel.
- Voeg de gewenste klanten toe.
- Voeg een verkoopfactuur toe.
De btw in de staart is € 0,00.
Let op:
Het gehanteerde btw-percentage voor artikelen die binnen de kantineregeling vallen wordt getoond als 14,94% en niet als 13%. SB bepaalt dit btw-percentage namelijk op basis van de prijs exclusief btw. 13% over een bedrag inclusief btw is hetzelfde als 14,94% over hetzelfde bedrag exclusief btw.
Bijvoorbeeld: 13% over € 10 (inclusief btw) is € 1,30. Het exclusief btw-bedrag is dan € 8,70. 14,94% over € 8,70 (exclusief btw) is ook € 1,30.
- Geef aan dat het Balieverkoop betreft.
- Verzend deze verkoopfactuur.
Btw-aangifte:
- De omzet (zonder btw) komt in sectie 1e.
Scenario 10: Verkoop verlegd (binnen Nederland)
Scenario
Schildersbedrijf Kwast BV, gevestigd in Nederland, schildert een woonhuis in opdracht van aannemer Bouw Totaal BV voor de aanneemsom van € 5.800,00. Kwast BV factureert dit bedrag op 5 oktober.
Regelgeving
Voorbeeld |
Verkoop verlegd (binnen Nederland) |
|---|---|
Wie |
Kwast BV |
Waarover |
Levering van diensten (schilderen woonhuis) |
Waar |
Binnenland |
Wanneer |
5 oktober |
Belasting |
Bij onderaanneming van werk of inhuur van personeel in de bouw sector geldt in Nederland de verleggingsregeling. De heffing van btw wordt verlegd van de onderaannemer of uitlener naar de hoofdaannemer of inlener. |
Tarief |
Bij verlegging wordt er geen btw berekend en gefactureerd. |
Af te dragen |
- |
Te vorderen |
- |
Factuurbedrag |
5.800,00 |
Btw-sectie |
1e |
Inrichting
- Je voegt Bouw Totaal BV toe als klant met een adres in Nederland en met een verplicht btw-nummer. In de instellingen van de klant geef je aan dat een afwijkende btw-regeling klant van toepassing is en selecteer je de verleggingsregeling. Op de factuur komt de tekst 'Btw-verlegd' te staan.
Meer informatie.
Scenario 11: Verkoop intercompany
Scenario
Tom Aat Groep bestaat uit Tom Aat Groothandel BV en Tom Aat Holding. Tom Aat Holding stuurt een factuur voor doorbelasting van softwarelicenties aan Tom Aat Groothandel BV ad. 40.000,00 euro. De factuur wordt op 5 oktober verzonden.
Regelgeving
Voorbeeld |
Verkoop intercompany |
|---|---|
Wie |
Tom Aat Holding |
Waarover |
Levering van diensten (softwarelicenties) |
Waar |
Binnenland |
Wanneer |
5 oktober |
Belasting |
Tom Aat Groep is een fiscale eenheid voor de btw, dus op groepsniveau is btw verschuldigd. Derhalve is voor deze interne transactie geen btw verschuldigd. |
Tarief |
Er wordt geen btw gefactureerd. |
Af te dragen |
- |
Te vorderen |
- |
Factuurbedrag |
40.000,00 |
Btw-sectie |
Wordt niet vermeld in de btw-aangifte. |
Inrichting
- Je voegt Tom Aat Groothandel BV toe als klant met een adres in Nederland en met een verplicht btw-nummer. In de instellingen van de klant geef je aan dat een afwijkende btw-regeling klant van toepassing is en selecteer je de intercompany-regeling.
Scenario
Jachtbouwer Riviera Yachts, gevestigd in Nederland, verkoopt een zeiljacht aan een Italiaanse organisatie, Riccone Seaducation. Deze educatieve organisatie is vrijgesteld van btw. Het zeiljacht gaat van de hand voor € 37.500,00 en wordt door Riviera Yachts gefactureerd op 5 oktober.
Regelgeving
Voorbeeld |
Afstandsverkoop |
|---|---|
Wie |
Riviera Yachts |
Waarover |
Levering van goederen (zeiljacht) |
Waar |
Binnen EU (Italië) |
Wanneer |
5 oktober |
Belasting |
Om te voorkomen dat klanten die geen btw-aangifte doen, zoals particulieren, of organisaties met btw-vrijstelling, massaal goederen kopen in het EU-land met het laagste btw-tarief, geldt binnen de EU de regeling voor zogenoemde afstandsverkopen. Dit betekent dat de leverancier het btw-tarief van het EU land van de afnemer in rekening brengt. Deze btw moet worden aangegeven en betaald worden bij de belastingdienst van het land van de afnemer. |
Tarief |
Zeiljachten vallen in Italië in de tariefgroep 'Hoog'. Op 5 oktober 2016 is het percentage voor deze tariefgroep in Italië 20%. |
Af te dragen |
20% van 37.500,00 = 7.500,00 (af te dragen aan de Italiaanse fiscus) |
Te vorderen |
- |
Factuurbedrag |
37.500,00 + 7.500,00 = 45.000,00 |
Btw-sectie |
3c |
Inrichting
- Voeg Riccone Seaducation toe als klant (organisatie) met een adres in het buitenland.
- Klik op de inhoudsopgave Instellingen.
- Klik op het tabblad Btw.
- Selecteer Afstandsverkoop bij Afwijkende btw-regeling klant.
Dit is alleen van toepassing als het gaat om een Organisatie zonder btw-plicht. Gebruik afstandsverkoop niet bij een Persoon.
- Open de gewenste Administratie.
- Open de gewenste Administratie door in de Administratiekiezer te klikken op het tandwieltje
 .
- Open de gewenste Administratie door in de Administratiekiezer te klikken op het tandwieltje
- Klik op de inhoudsopgave Instellingen.
Let op:
Alleen Medewerkers van een administratiekantoor of klanten met de licentie Ondernemen kunnen deze functie gebruiken.
- Open Verkoop / Btw.
- Selecteer Buitenlandse btw-berekening (omzet particulieren binnen de EU > € 10.000) bij Methode btw-berekening bij particulieren binnen de EU.
- Vink Unieregeling toepassen uit.
Als je dit veld aanvinkt komt de btw niet in sectie 3c en pas je geen afstandsverkoop toe.
Scenario 13: Verkoop vast actief met meerdere btw-tarieven
Bij de verkoop van een vast actief kunnen meerdere btw-tarieven van toepassing zijn. Dit komt bijvoorbeeld voor bij de verkoop van een auto waarbij een deel van de waarde bestaat uit BPM. BPM is vrijgesteld van btw.
Scenario:
Het (deels) verkopen van een vast actief.
Werkwijze:
- Activeer vaste activa via subadministratie.
- Voeg een vast actief toe.
- Schrijf het vast actief af.
- Activeer artikelen.
- Voeg de gewenste klant(en) toe.
- Annuleer de afschrijvingen tot en met de periode waarin de verkoop plaatsvindt.
- Verkoop het vast actief.
- Verzend de verkoopfactuur.
Btw-aangifte:
- De omzet en btw hoog tarief komen in sectie 1a.
- De omzet en btw laag tarief komen in sectie 1b.
Uitgewerkt voorbeeld
Je wilt een auto verkopen die is vastgelegd als vast actief. Het betreft een Volvo van het type XC60.
- De Volvo XC60 is afgeschreven tot en met december 2023.
- De boekwaarde (fiscale waarde) is per 28-3-2023: € 29.791,66.
Je ziet de actuele fiscale waarde in de eigenschappen van een vast actief op het tabblad Algemeen.
- Hiervan is € 550,00 BPM, dit is bij verkoop vrijgesteld van btw.
Dit actief wordt op 15-3-2023 verkocht voor € 38.550,00 exclusief btw waarvan € 550,00 BPM.
Stappenplan:
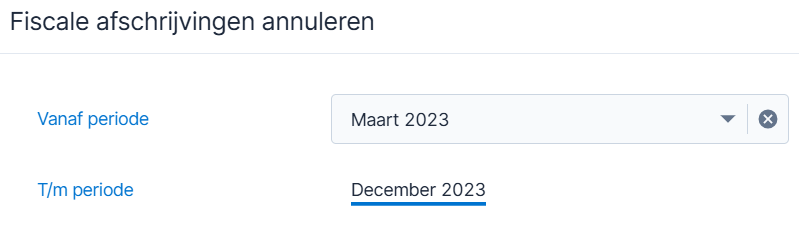
- Zorg ervoor dat er afgeschreven is tot en met februari 2023. Annuleer hiervoor eerst de afschrijvingen tot en met maart 2023. De verkoop vindt immers 15 maart plaats.
- Voeg een verkoopfactuur of verkoopjournaalpost voor de klant toe met twee regels.
In deze factuur registreer je de bpm en het restbedrag voor de verkoop. De fiscale waarde wordt daardoor nihil, maar het vast actief wordt nog niet beëindigd.
Eerste regel:
- Selecteer bij een verkoopfactuur het product Vast actief (btw nul).
Selecteer bij een verkoopjournaalpost de grootboekrekening 0260: Auto's en andere vervoermiddelen en btw-belasting Geen btw.
- Selecteer bij de extra velden Deels verkopen als methode verkopen.
- Vul € 550,00 in bij Fiscale waarde te verkopen deel.
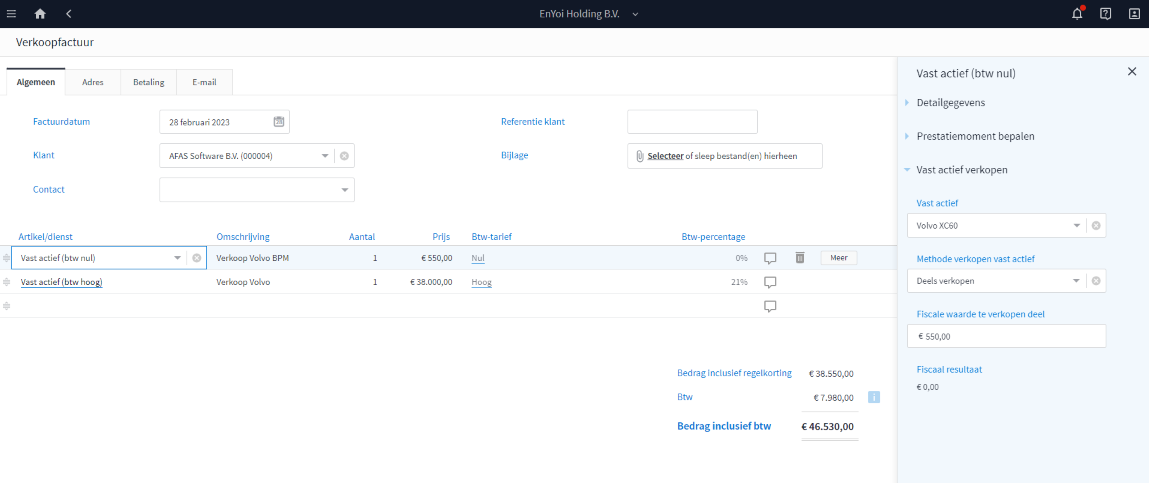
- Deze regel komt niet in de btw-aangifte.
Tweede regel:
- Selecteer bij een verkoopfactuur product Vast actief (btw hoog).
Selecteer bij een verkoopjournaalpost de grootboekrekening 0260: Auto's en andere vervoermiddelen en btw-tarief Hoog.
- Selecteer bij de extra velden Deels verkopen als methode verkopen.
- Vul € 29.241,66 (29.791,66 - 550,00) in bij Fiscale waarde te verkopen deel.
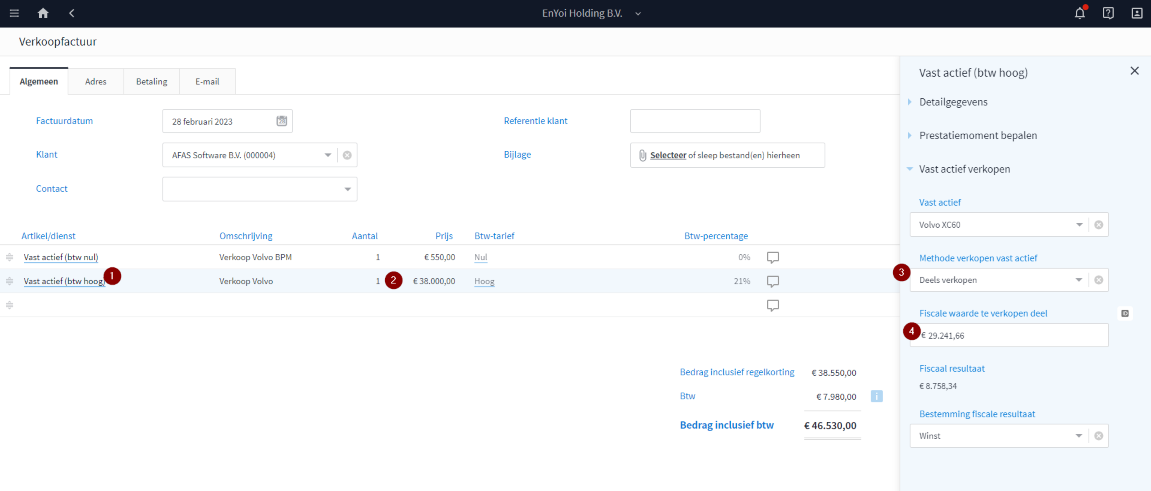
Btw sectie voor deze regel is: 1a
- Sla de verkoopfactuur op en verzend deze,
of
Boek de verkoopjournaalpost.
De afschrijving tot en met 15 maart wordt opnieuw berekend.
- Selecteer bij een verkoopfactuur het product Vast actief (btw nul).
- Maak een interne nul-verkoopfactuur of -verkoopjournaalpost.
Hiermee beëindig je het vast actief.
- Selecteer product Vast actief (btw nul)
- Selecteer bij een verkoopjournaalpost de grootboekrekening 0260: Auto's en andere vervoermiddelen en btw-belasting Geen btw
- Selecteer Volledig verkopen als methode verkopen.
Deze methode beëindigt het vast actief.
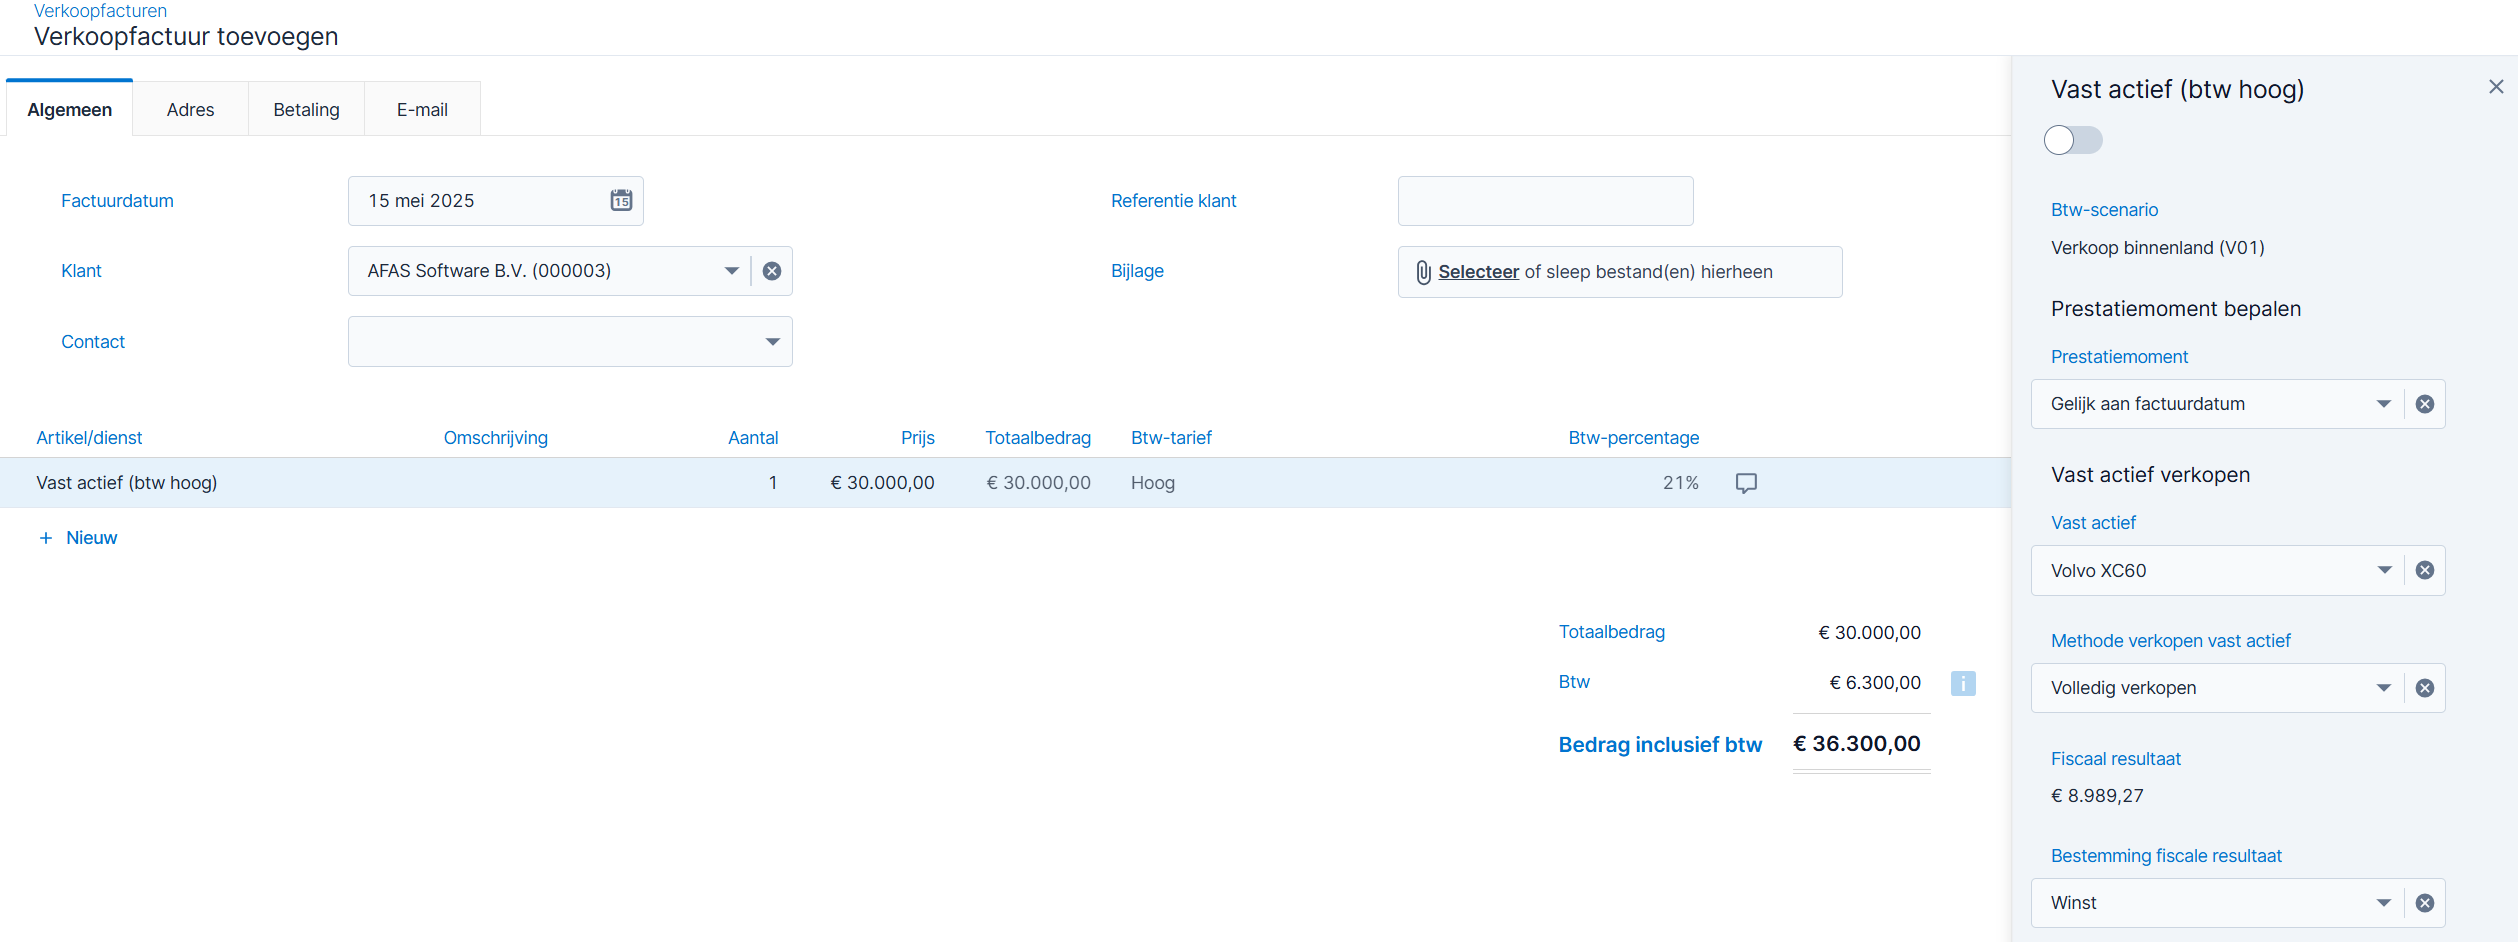
- Vink op het tabblad E-mail het veld E-mailen aan klant uit.
- Sla de factuur op en verzend deze,
of
Boek de verkoopjournaalpost.
- Deze regel komt niet in de btw-aangifte.
- Controleer het vast actief.
- Ga naar de eigenschappen van het vast actief.
- Je ziet de fiscale waarde op het tabblad Algemeen. Deze moet op € 0,00 staan.
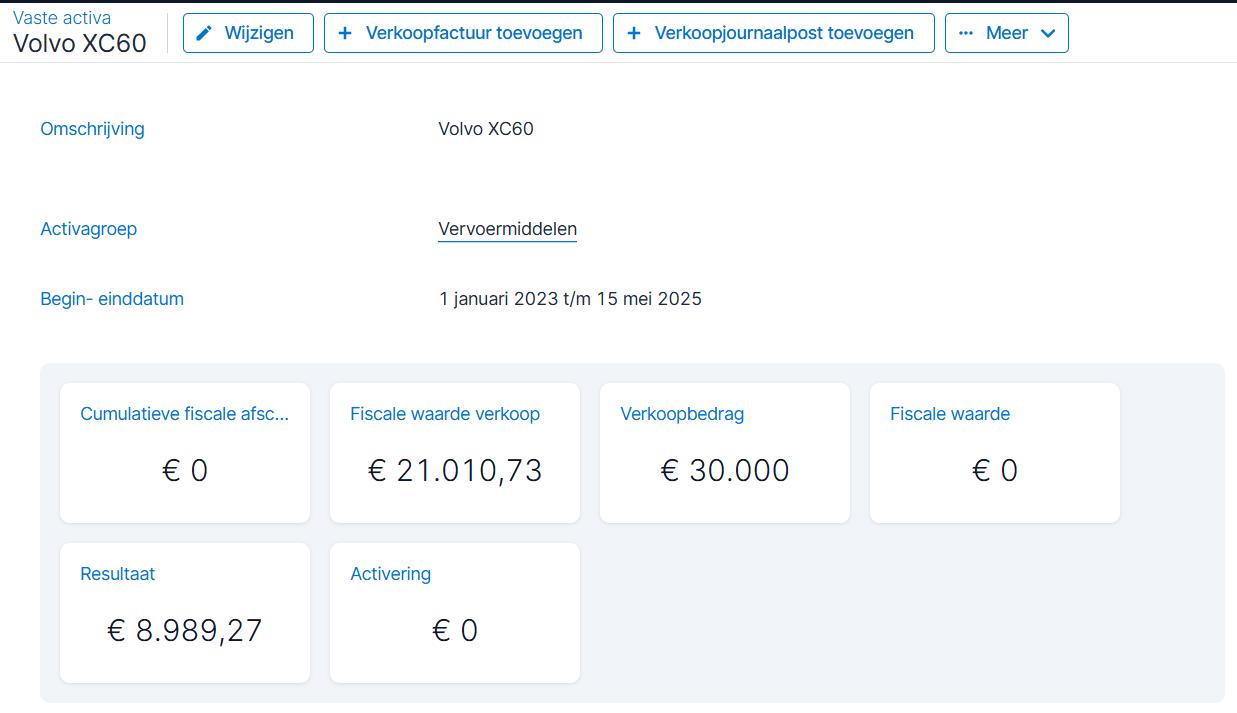
Scenario 14: Éénloketsysteem / e-commerce
Scenario
Een Nederlandse ondernemer levert goederen of diensten in de EU aan klanten die geen btw-aangifte doen. De btw moet je in deze situatie meestal aangeven en betalen in het EU-land waar je levert. Voor deze leveringen kun je het zogenoemde éénloketsysteem, of de unieregeling gebruiken. Dit wordt ook wel One Stop Shop (OSS) genoemd.
Eenloketsysteem activeren in administratie:
- Ga met de zoekhulp (Ctrl+Spatie) naar Instellingen.
- Open Verkoop / Btw.
- Selecteer Buitenlandse btw-berekening (omzet particulieren binnen de EU > € 10.000) bij Methode btw-berekening bij particulieren binnen de EU.
- Vink Unieregeling toepassen aan.
Dit is een andere term voor Eenloketsysteem.
Eenloketsysteem activeren bij een klant:
- Open de Klanten (alleen organisaties) die je wilt gebruiken voor het Eenloketsysteem.
Let op
Omdat het Eenloketsysteem alleen geldt voor klanten die geen btw-aangifte doen moet deze klant een vrijgestelde Organisatie zijn.
- Vul bij Adres een buitenlands adres in.
- Klik op de inhoudsopgave Instellingen.
- Klik op de inhoudsopgave Btw.
- Selecteer Buitenlandse btw-berekening bij Afwijkende btw-regeling klant.
- Klik op Opslaan (Ctrl+S).
- Voeg een verkoopfactuur toe.
SB herkent aan de hand van het adres van een klant dat het om een buitenlandse klant gaat. De afwijkende btw-regeling zorgt ervoor dat de btw voor deze klanten automatisch wordt bepaald. Het resultaat is dat de verkoopfacturen niet zichtbaar zijn in een Btw-aangifte.
De btw wordt geboekt op grootboekrekening 1890: Te betalen buitenlandse btw. Deze kun je leegboeken via het memoriaal of via het afletteren van een bankmutatie.
Controle en aangifte
- Ga met de zoekhulp (Ctrl+Spatie) naar Controlelijsten btw e-commerce.
- Vul de gewenste Beginperiode en Eindperiode in.
- Klik op Opslaan en Definitief maken (Ctrl+S).
- Neem de totaalcijfers per land over op de portal van de Belastingdienst.
Zodra een digitale aanlevering wordt ondersteund zullen wij deze zo snel mogelijk toevoegen aan SB.
Inkoop
Scenario
Tom Aat BV, gevestigd in Nederland, verhandelt groenten en fruit en koopt 5000 kilo komkommers van teler West Land VOF voor de prijs van 0,05 euro per kilo op 1 oktober. De factuur wordt op 5 oktober ontvangen.
Regelgeving
Voorbeeld |
Inkoop binnenland |
|---|---|
Wie |
Tom Aat BV |
Waarover |
Verwerving van goederen (komkommers) |
Waar |
Binnenland |
Wanneer |
5 oktober |
Belasting |
Binnenlandse verwerving van goederen is belast. |
Tarief |
Komkommers vallen in Nederland in de tariefgroep 'Laag'. Vanaf 01 januari 2019 is het percentage voor deze tariefgroep in Nederland 9%. |
Af te dragen |
- |
Te vorderen |
9% van 5000 x 0,05 = 22,50 |
Factuurbedrag |
5000 x 0,05 + 22,50 = 272,50 |
Btw-sectie |
5b |
Inrichting
Je voegt West Land VOF toe als crediteur met een adres in Nederland.
Scenario 2: Inkoop binnen de EU
Scenario
Tom Aat BV, gevestigd in Nederland, verhandelt groenten en fruit en koopt 600 kisten sinaasappels van kwekerij Clementine in Portugal. De sinaasappels kosten Tom Aat BV 3,50 euro per kist. De factuur wordt op 5 oktober ontvangen.
Regelgeving
Voorbeeld |
Inkoop binnen EU |
|---|---|
Wie |
Tom Aat B.V. |
Waarover |
Verwerving van goederen (sinaasappels) |
Waar |
Binnen EU (Portugal) |
Wanneer |
5 oktober |
Belasting |
De verwerving van goederen afkomstig uit een andere EU lidstaat is een zogenoemde intracommunautaire verwerving. Een intracommunautaire verwerving van goederen is belast in het land van levering, maar is tegelijkertijd ook weer aftrekbaar als voorbelasting. |
Tarief |
Sinaasappels vallen in Nederland in de tariefgroep “Laag”. Sinds 01 januari 2019 is het percentage voor deze tariefgroep in Nederland 9%. |
Af te dragen |
9% van 600 x 3,50 = 189,00 |
Te vorderen |
9% van 600 x 3,50 = 189,00 |
Factuurbedrag |
De leverancier verricht in dit geval een zogenoemde intracommunautaire levering. Voor een intracommunautaire levering geldt dat deze verlegd wordt naar de afnemer. Er wordt daarom door Clementine geen omzetbelasting in rekening gebracht bij Tom Aat BV. 600 x 3,50 = 2100,- |
Btw-sectie |
4b en 5b |
Inrichting
Je voegt kwekerij Clementine toe als crediteur met een adres in de EU en verplicht btw-nummer. Wijzig de velden onder instellingen niet, tenzij je weet waarvoor je dat doet, want dit kan tot onverwachte resultaten leiden.
Let op
Heeft een crediteur een adres buiten de EU, maar staat op de factuur een btw-nummer binnen de EU? Dan is een dergelijke factuur alleen juist te verwerken door aan de crediteur een adres toe te voegen met een land dat hoort bij het btw-nummer.
Scenario 3: Inkoop buiten de EU
Scenario
Jachtbouwer Riviera Yachts, gevestigd in Nederland, koopt voor het bedrag van € 6.500,00 navigatieapparatuur van de Noorse onderneming SeaSensor AB. De apparatuur wordt door SeaSensor AB geleverd via de luchthaven Schiphol. De factuur wordt op 5 oktober ontvangen.
Regelgeving
Voorbeeld |
Inkoop buiten EU |
|---|---|
Wie |
Riviera Yachts |
Waarover |
Verwerving van goederen (navigatie apparatuur) |
Waar |
Buiten EU (Noorwegen) |
Wanneer |
5 oktober |
Belasting |
Het importeren van goederen van buiten de EU is belast in het land waar de goederen de EU binnen komen, maar is weer aftrekbaar als voorbelasting. |
Tarief |
Navigatieapparatuur valt in Nederland in de tariefgroep 'Hoog'. Op 5 oktober is het percentage voor deze tariefgroep in Nederland 21%. |
Af te dragen |
21% van 6.500,00 = 1.365,00 |
Te vorderen |
21% van 6.500,00 = 1.365,00 |
Factuurbedrag |
De leverancier exporteert in dit geval naar een EU-lidstaat. Hiervoor geldt dat deze verlegd wordt naar de afnemer. Er wordt daarom door SeaSensor AB geen omzetbelasting in rekening gebracht bij Riviera Yachts. 6.500,00 |
Btw-sectie |
4a en 5b |
Inrichting
Je voegt de Noorse onderneming SeaSensor AB toe als crediteur met een adres buiten de EU en, wanneer bekend, het btw-nummer.
Let op
Heeft een crediteur een adres buiten de EU, maar staat op de factuur een btw-nummer binnen de EU? Dan is een dergelijke factuur alleen juist te verwerken door aan de crediteur een adres toe te voegen met een land dat hoort bij het btw-nummer.
Scenario 4: Inkoop buitenland met buitenlandse btw-berekening
Scenario
Normaliter heb je bij zakelijk verkeer binnen Europa de zogenaamde intracommunautaire verwerving. Dit is de uitzondering daarop. Als jij in Duitsland tankt kan het best zijn dat je Duitse btw op het bonnetje hebt staan. Dat komt omdat je voor dat tankstation helemaal géén zakelijke relatie bent. Deze buitenlandse btw mag je terugvorderen. Meer informatie over terugvragen vind je terug op de website van de Belastingdienst.
Btw-sectie: Wordt niet vermeld in de btw-aangifte. Het te vorderen btw-bedrag wordt gejournaliseerd naar grootboekrekening 1890 'Betalen buitenlandse btw'.
Inrichting
Voeg een crediteur toe met een Duits adres of een diverse crediteur met land Duitsland. In de instellingen van de crediteur geef je aan dat een afwijkende btw-regeling van toepassing is en selecteer je de regeling voor buitenlandse btw-berekening.
Alle facturen/bonnetjes die je nu voor deze crediteur boekt, bevatten de Duitse btw. Je kunt een overzicht van wat je mag terugvorderen zien door de controlelijst buitenlandse btw inkoop te benaderen.
Scenario 5: Inkoop buitenland met binnenlandse btw-berekening
Scenario
Tom Aat BV, gevestigd in Nederland, koopt een softwarelicentie bij Portware in Portugal. De licentie kost Tom Aat BV 2.100,00 euro. De factuur wordt op 5 oktober ontvangen. De factuur is afkomstig van een Nederlandse vestiging van Portware en heeft een Nederlands btw-nummer.
Regelgeving
Voorbeeld |
Inkoop binnen EU |
|---|---|
Wie |
Tom Aat B.V. |
Waarover |
Verwerving van goederen (software) |
Waar |
Binnen EU (Portugal) |
Wanneer |
5 oktober |
Belasting |
Omdat de factuur van een Nederlands adres afkomstig is en met een Nederlands btw-nummer, geldt het volgende: Binnenlandse verwerving van goederen is belast. |
Tarief |
Software valt in Nederland in de tariefgroep “Laag”. Sinds 01 januari 2019 is het percentage voor deze tariefgroep in Nederland 9%. |
Af te dragen |
- |
Te vorderen |
9% van 2.100,00 = 189,00 |
Factuurbedrag |
2.100,00 + 189,00 = 2289,- |
Btw-sectie |
5b |
Inrichting
Je voegt Portware toe als crediteur met een buitenlands adres en verplicht Nederlands btw-nummer. In de instellingen van de crediteur geef je aan dat een afwijkende btw-regeling van toepassing is en selecteer je de regeling voor binnenlandse btw-berekening bij buitenlandse crediteur.
Scenario 6: Inkoop vrijgesteld
Scenario
Tom Aat BV, gevestigd in Nederland, ontvangt op 5 oktober een factuur van PostNL voor het gebruikte frankeertegoed voor de frankeermachine in het eerste half jaar ad. 520,00 euro.
Regelgeving
Voorbeeld |
Inkoop vrijgesteld |
|---|---|
Wie |
Tom Aat BV |
Waarover |
Verwerving van diensten (postbezorging) |
Waar |
Binnenland |
Wanneer |
5 oktober |
Belasting |
Publieke diensten, waaronder de postbezorging, zijn in Nederland vrijgesteld van de btw. |
Tarief |
Er wordt geen btw berekend en gefactureerd. |
Af te dragen |
- |
Te vorderen |
- |
Factuurbedrag |
520,- |
Btw-sectie |
Wordt niet vermeld in de btw-aangifte. |
Inrichting
Je voegt PostNL toe als crediteur met een adres in Nederland en verplicht btw-nummer. In de instellingen van de crediteur geef je aan dat de btw-belasting crediteur op vrijgesteld moet staan.
Scenario
Jachtbouwer Riviera Yachts, gevestigd in Nederland, leent de ZZP’er Van Stoffelen stoffering in voor het uitvoeren voor het bekleden van een motorjacht dat door Riviera Yachts in opdracht wordt gebouwd. Van Stoffelen factureert op 5 oktober 40 uur werk tegen een uurtarief van € 35,00.
Regelgeving
Voorbeeld |
Inkoop verlegd |
|---|---|
Wie |
Riviera Yachts |
Waarover |
Verwerving van diensten (stoffering) |
Waar |
Binnenland |
Wanneer |
5 oktober |
Belasting |
Bij onderaanneming van werk of inhuur van personeel in de scheepsbouw geldt in Nederland de verleggingsregeling. De heffing van btw wordt verlegd van de onderaannemer of uitlener naar de hoofdaannemer of inlener. |
Tarief |
Bij verlegging bepaal je zelf welk tarief van toepassing is. |
Af te dragen |
- |
Te vorderen |
- |
Factuurbedrag |
40 x 35,00 = 1.400,00 |
Btw-sectie |
2a en 5b |
Inrichting
Je voegt de crediteur toe met een adres in Nederland en verplicht btw-nummer. In de instellingen van de crediteur geef je aan dat de btw-belasting crediteur op verlegd moet staan.
Scenario 8: Btw niet volledig terug te vorderen
Scenario
Voor bepaalde crediteuren of inkoopfacturen kan het zijn dat de btw in de voorbelasting niet volledig terug te vorderen is.
Voorbeeld:
Je hebt een bedrijf voor taxi- en ambulancevervoer. Taxivervoer is belast, ambulancevervoer is vrijgesteld. Je doet de volgende uitgaven:
- reparatie taxi: € 1.000 + € 210 btw
- aankoop brancard: € 1.200 + € 252 btw
- schilderen bedrijfspand: € 10.000 + € 2.100 btw
Je mag de btw op de reparatie van de taxi volledig aftrekken, want je gebruikt de taxi alleen voor belaste omzet. Je mag de btw op de brancard niet aftrekken, want je gebruikt deze voor vrijgestelde omzet. Het pand gebruik je 70% voor belaste en 30% voor vrijgestelde omzet. De btw op het schilderwerk is dan voor 70% aftrekbaar. Meer informatie hiervoor, vind je terug op de website van de Belastingdienst.
Btw-sectie: 5b
Inrichting:
Het percentage terug te vorderen btw kun je instellen bij de crediteur en dit hoeft dus niet per factuur.
- Ga naar het tabblad Instellingen in de eigenschappen van de crediteur en klik op Inkoopfacturen.
- Vink Btw niet volledig terug te vorderen aan en vul het percentage in.
Als je een inkoopfactuur toevoegt voor de betreffende crediteur, dan is het veld Btw niet volledig te vorderen aangevinkt met het ingevulde percentage. Je ziet deze velden door op Meer te klikken in de inkoopfactuurregel.
Inzicht:
Wil je inzicht in de terug te vorderen btw? Dat kan door extra velden toe te voegen aan de weergave Inkoopfactuurregels.
- Ga met de zoekhulp (Ctrl+Spatie) naar Inkoopfactuurregels.
- Klik op Weergave-instellingen
 .
- Klik op Kolommen aanpassen.
- Vink Toegepast en Terug te vorderen % aan.
- Klik op Opslaan (Ctrl+S).
Niet volledig terug te vorderen btw met splitsing op basis van werkelijk gebruik
Als je per kwartaal corrigeert voor wat het uiteindelijke percentage te vorderen moet zijn doe je dit als volgt:
- Boek de inkoopfacturen alsof je het volledige btw-bedrag terug kunt vorderen.
- Maak een nieuwe grootboekrekening gebaseerd op 'Overige kosten'. Noem deze bijvoorbeeld 'Kosten niet te vorderen'.
- Maak aan het einde van het tijdvak een memoriaalboeking op de laatste dag van de periode. De journaalpost wordt:
- Van rekening 'Kosten niet te vorderen' bedrag: [grondslag niet te vorderen] zonder btw
- aan rekening 'Kosten niet te vorderen' bedrag: [grondslag niet te vorderen] met btw
- Splits indien nodig de creditboeking voor het hoog en laag tarief.
Het aan te geven bedrag wordt nu verminderd met het niet te vorderen bedrag. Op de grootboekrekening 'Kosten niet te vorderen'.
Overig
Scenario 1: Btw privégebruik auto
Scenario
Cas de Graaf, directeur bij EnYoi ICT Services, heeft een auto van de zaak waar hij ook privé in rijdt. Hij mag de btw op de aanschaf, het onderhoud en het gebruik aftrekken, maar moet de btw over het privégebruik betalen.
Regelgeving
Voorbeeld 01 |
Btw over privégebruik auto van de zaak |
|---|---|
Wie |
EnYoi ICT Services |
Waarover |
Privégebruik auto van de zaak |
Wanneer |
31 december |
Belasting |
Omdat de auto privé wordt gebruikt moet btw over het privégebruik worden betaald: 1d Privégebruik is belast. |
Tarief |
Afhankelijk van de situatie. Lees onderstaand artikel voor meer informatie: |
Te betalen btw |
Gebruik onderstaande rekenhulp: |
Boeking
Voeg een memoriaalboeking toe in de laatste btw-periode het boekjaar.
- Selecteer in Type de waarde Grootboek.
- Selecteer in Geboekt op de waarde 4596: Btw op privé-gebruik auto's.
- Boek het btw-bedrag Debet.
Reken het btw-bedrag zelf uit met de rekenhulp hierboven. Gebruik géén btw-tarief uit het paneel onder de meer-knop!
- Voeg een tweede regel toe.
- Selecteer in Type de waarde Btw-privé.
Geboekt op wordt automatisch gevuld met de waarde 1800: Te betalen btw.
- Boek hetzelfde bedrag Credit.
Open eventueel het paneel onder de meer-knop om een btw-grondslag vast te leggen.
Voorbeeld
In september 2022 is een auto aangeschaft met een cataloguswaarde van € 45.000. Volgens de regels van de Belastingdienst moet hierover 2.7% btw worden betaald.
Boek de btw over privégebruik als volgt in het memoriaal.
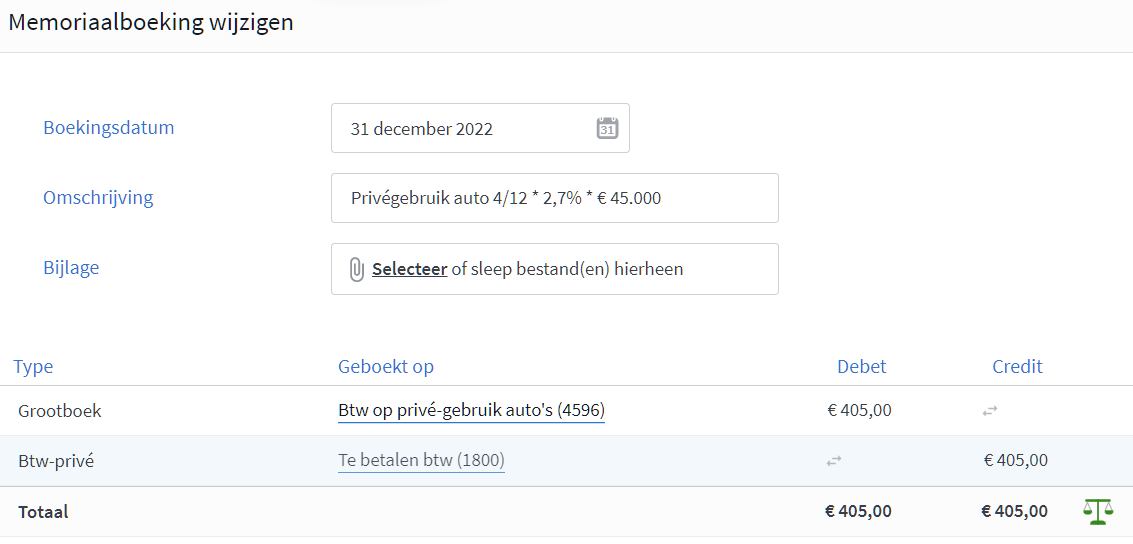
Leg bij btw-privé eventueel een grondslag vast.
- Heb je geen administratie waaruit het privégebruik blijkt? Vul dan 0 in.
- Bestaat deze administratie wel? Vul dan het bedrag in waarover de btw wordt berekend. Vul deze grondslag in als negatief bedrag.
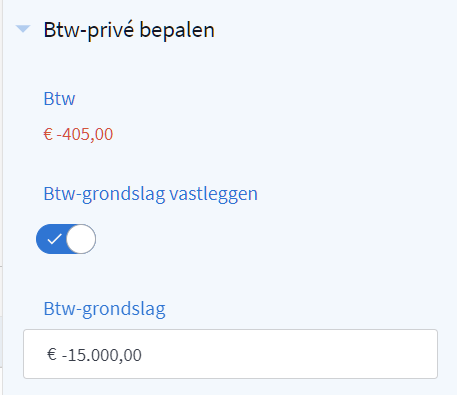
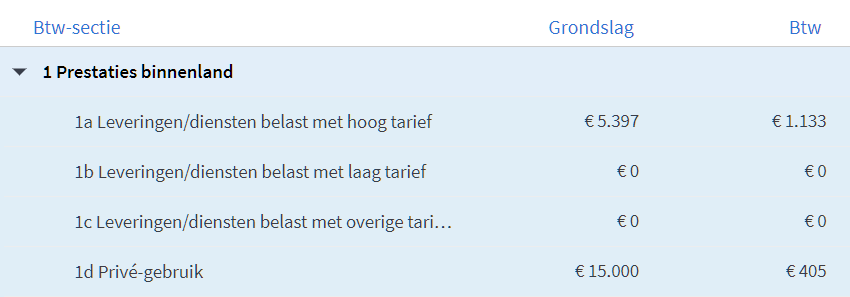
In de btw-aangifte wordt dit als volgt verwerkt: